Os seguros e capitalização em Concessões e PPPs ganharam dois novos materiais técnicos voltados a gestores públicos, concessionárias, investidores, financiadores e consultores. As publicações tratam da contratação de seguros, do uso de títulos de capitalização como garantia e da alocação de riscos em projetos de infraestrutura.
Os documentos foram apresentados durante o Fórum Nacional de PPPs e Concessões, em Brasília, nos dias 10 e 11 de novembro. As versões para leitura e download estão disponíveis na página de publicações da CNseg: Manual Técnico de Seguros para Contratos de Concessões e PPPs e Manual Técnico de Capitalização como Instrumento de Garantia em Concessões e PPPs.
Os materiais foram elaborados com participação da CNseg, FenSeg, FenaCap, Secretaria Especial do Programa de Parcerias de Investimentos e Ministério de Portos e Aeroportos. O objetivo é padronizar referências e reduzir dúvidas na estruturação de garantias para contratos de longo prazo.
Seguros e capitalização em Concessões e PPPs desde o edital
Os seguros e a capitalização em Concessões e PPPs precisam ser discutidos antes da publicação do edital. A escolha da garantia depende da matriz de riscos, do valor do contrato, da fase do projeto e da obrigação que se pretende assegurar.
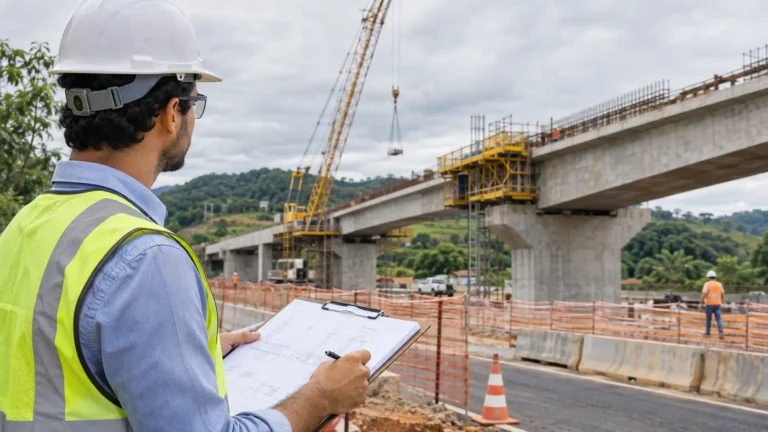
Uma PPP hospitalar, uma Concessão rodoviária, uma ferrovia e um terminal portuário possuem riscos diferentes. Obras podem enfrentar atrasos, acidentes, chuvas intensas, problemas geotécnicos, danos a equipamentos, passivos ambientais e paralisações. A operação também envolve riscos próprios, como responsabilidade civil, falhas de serviço e danos a usuários ou terceiros.
O seguro não substitui uma boa modelagem, mas pode reduzir a exposição financeira das partes diante de eventos cobertos. Para isso, o contrato precisa deixar claro quais riscos são públicos, quais cabem à Concessionária e quais podem ser transferidos ao mercado segurador.
Quando essa divisão não está bem definida, o projeto tende a ficar mais caro. A empresa privada precifica a incerteza na proposta, o mercado pode demonstrar menor interesse e o contrato fica mais sujeito a disputas e pedidos de reequilíbrio.
Os manuais buscam justamente aproximar o desenho contratual das possibilidades reais de cobertura. A ideia é evitar exigências genéricas ou garantias insuficientes para o porte do empreendimento.
O que traz o manual de seguros
O Manual Técnico de Seguros para Contratos de Concessões e PPPs reúne orientações sobre a contratação de coberturas adequadas a projetos de infraestrutura. O documento trata da relação entre seguros, matriz de riscos, obrigações contratuais e continuidade das obras ou da operação.
O ponto central é que os seguros e a capitalização em Concessões e PPPs devem acompanhar todo o ciclo do projeto. Durante a implantação, uma obra pode exigir proteção contra danos físicos, riscos de engenharia, responsabilidade civil e exposição de equipamentos. Após a entrega parcial ou total da infraestrutura, podem ser necessárias coberturas próprias da fase operacional.
Isso é relevante em contratos com entregas graduais. Uma rodovia, por exemplo, pode liberar trechos ao tráfego antes da conclusão integral das obras. A cobertura da fase de construção pode não ser suficiente para um segmento que já está em operação. O mesmo raciocínio se aplica a terminais, linhas de transmissão, sistemas de saneamento e equipamentos urbanos.
O material também chama atenção para as paralisações. Quando uma obra é interrompida, mesmo temporariamente, o risco pode mudar. Estruturas ficam mais expostas, a vigilância pode ser reduzida, materiais podem sofrer deterioração e o cronograma precisa ser revisto. A Concessionária deve comunicar a seguradora e verificar se são necessários ajustes na apólice.
Seguro-garantia e cláusula de retomada
O seguro-garantia é uma das modalidades de garantia previstas na Lei nº 14.133/2021. Ele pode ser exigido em contratos de obras, serviços e fornecimentos, conforme as condições estabelecidas no edital.
Nos contratos de grande vulto, a legislação permite a adoção de seguro-garantia com cláusula de retomada. Nesse modelo, em caso de inadimplemento da empresa contratada, a seguradora pode assumir a responsabilidade de concluir a obra, em vez de apenas indenizar o contratante.
A cláusula de retomada procura evitar que obras de infraestrutura fiquem paralisadas após o abandono ou a incapacidade financeira da empresa responsável. Sua aplicação, no entanto, depende de contratos bem detalhados, projetos executivos consistentes e acompanhamento adequado da execução.
Os seguros e a capitalização em Concessões e PPPs exigem que o poder público avalie se há mercado para oferecer a cobertura pretendida. Não basta inserir uma obrigação no edital. É necessário que seguradoras consigam precificar o risco e que a garantia seja proporcional à complexidade da obra.
A Lei nº 14.133 permite garantia de até 5% do valor inicial do contrato, com possibilidade de elevação para até 10% quando houver justificativa relacionada à complexidade e aos riscos. Em obras ou serviços de engenharia de grande vulto, o seguro-garantia com cláusula de retomada pode alcançar 30% do valor inicial do contrato.
Capitalização como alternativa de garantia
O Manual Técnico de Capitalização como Instrumento de Garantia em Concessões e PPPs detalha a utilização de títulos de capitalização para assegurar obrigações contratuais.
A modalidade foi incluída expressamente entre as garantias aceitas em licitações e contratos públicos pela Lei nº 14.770/2023. O título de capitalização deve ser custeado por pagamento único e permitir o resgate pelo valor total, observadas as regras do produto e do contrato.
A capitalização pode ser utilizada como garantia de proposta, de execução contratual, de obrigações trabalhistas e previdenciárias, de adiantamentos ou de manutenção corretiva. Também pode servir a outras obrigações que estejam previstas no edital e no contrato.
A principal diferença em relação à fiança bancária está na forma de constituição da garantia. A fiança depende de limite de crédito e análise bancária. O título de capitalização é formado com recursos previamente alocados, que ficam vinculados à obrigação garantida.
Para empresas que não desejam comprometer sua linha de crédito bancário, a capitalização pode ampliar alternativas de participação em licitações. Ainda assim, ela não é automaticamente a melhor solução para todos os casos. A escolha deve considerar o valor exigido, a duração do contrato, o custo financeiro e o risco que será garantido.
Seguros e capitalização em Concessões e PPPs diante de eventos climáticos
Os seguros e a capitalização em Concessões e PPPs ganham relevância diante do aumento de eventos climáticos extremos. Enchentes, deslizamentos, secas, ventos fortes e chuvas intensas afetam a infraestrutura e pressionam contratos de longo prazo.
O tema precisa aparecer na matriz de riscos e nas condições das apólices. Uma Concessionária deve prever manutenção compatível com os riscos conhecidos do local. Já eventos que superem as premissas do contrato podem exigir mecanismos específicos de seguro, reequilíbrio econômico-financeiro ou atuação do poder concedente.
A definição prévia dos procedimentos é essencial. O contrato deve indicar como a ocorrência será comunicada, quais documentos serão apresentados, quem arcará com medidas emergenciais, como será feita a perícia e de que maneira a infraestrutura será recuperada.
O Fórum Nacional de PPPs e Concessões já havia destacado seguros, garantias, financiamento e matriz de riscos como temas centrais para a qualidade dos contratos de infraestrutura. Os manuais transformam parte dessa discussão em referência técnica para quem estrutura, licita, financia e opera projetos.
Seguros e capitalização em Concessões e PPPs dependem de projetos consistentes
Os novos manuais não eliminam a necessidade de análise jurídica, técnica e financeira em cada projeto. Eles ajudam a orientar decisões, mas não substituem estudos de viabilidade, projetos de engenharia, análise de demanda, avaliação ambiental e definição de responsabilidades.
Os seguros e a capitalização em Concessões e PPPs funcionam melhor quando o projeto possui informações consistentes. Seguradoras e financiadores precisam conhecer os ativos, o cronograma, os riscos ambientais, as condições do terreno, a tecnologia adotada e as obrigações da Concessionária.
Quanto mais incompletos forem os estudos, maior tende a ser a percepção de risco. Isso pode elevar o preço das apólices, encarecer o crédito ou reduzir o número de interessados no projeto.
Os dois manuais oferecem uma referência prática para que garantias e seguros sejam tratados como parte da estrutura do contrato, e não como exigências acessórias definidas apenas na fase final da licitação.