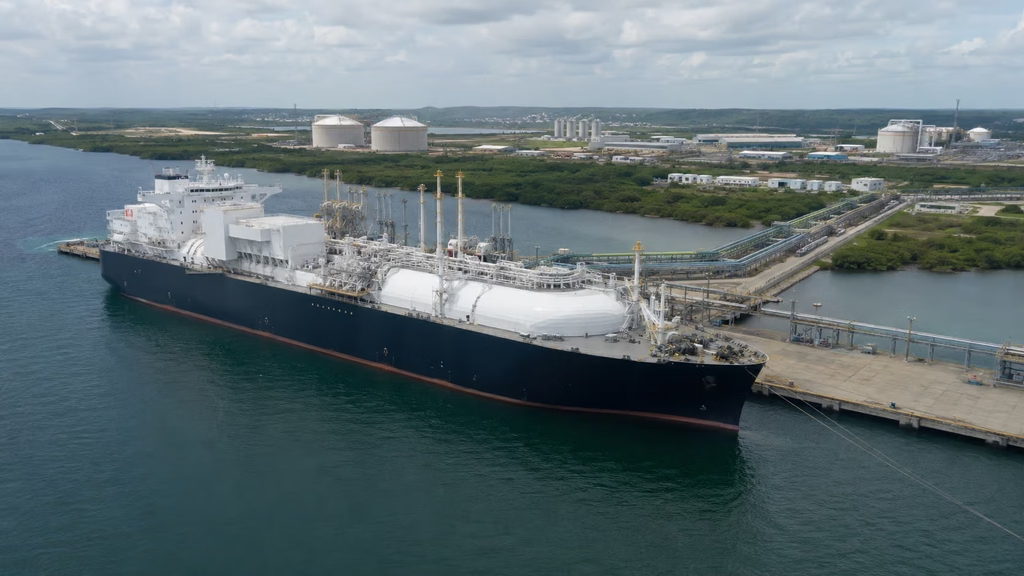
O terminal de GNL de Suape entrou no centro da corrida pelo suprimento de gás natural no Brasil. Informações divulgadas nesta quinta-feira (4) indicam que Eneva, New Fortress Energy e Âmbar Energia, braço energético da J&F, estão interessadas na compra do controle do empreendimento desenvolvido pela OnCorp em Pernambuco.
O Bank of America teria sido contratado para assessorar a venda. Não há, porém, proposta vinculante, valor definido ou confirmação pública das empresas envolvidas. A OnCorp também não apresentou manifestação sobre uma eventual alienação do ativo.
A movimentação ocorre poucos meses depois do maior leilão de capacidade já realizado no país. Para as geradoras que assumiram contratos de longo prazo, vencer o certame foi apenas a primeira etapa. Agora será necessário financiar as usinas, cumprir os cronogramas de implantação e garantir combustível em condições compatíveis com as receitas contratadas.
É nesse ponto que o terminal de GNL de Suape ganha importância. O projeto poderá oferecer uma nova porta de entrada para o gás natural liquefeito importado, atendendo térmicas, distribuidoras e consumidores industriais do Nordeste. Caso seja conectado à malha da Transportadora Associada de Gás, a TAG, sua atuação poderá ultrapassar os limites de Pernambuco.
O investimento global do empreendimento é estimado atualmente em aproximadamente R$ 3 bilhões. O plano prevê uma unidade flutuante de armazenamento e regaseificação, conhecida como FSRU, com capacidade aproximada de 12 milhões de metros cúbicos de gás por dia.
Leilão colocou o suprimento de gás no centro do mercado
O interesse pelo terminal de GNL de Suape deve ser analisado a partir do resultado do Leilão de Reserva de Capacidade de 2026.
O 4º LRCAP contratou 18,98 GW de disponibilidade de potência. Desse total, 8,86 GW correspondem a 60 novas termelétricas, 7,61 GW a 35 usinas térmicas existentes e aproximadamente 2,5 GW a ampliações de cinco hidrelétricas.
Portanto, cerca de 16,47 GW do volume contratado estão associados a termelétricas. Nem todo esse montante utilizará gás natural, porque o certame também admitiu empreendimentos movidos a carvão mineral. Ainda assim, o resultado criou uma demanda significativa por gás e por infraestrutura capaz de importar, armazenar, regaseificar e transportar o combustível.
Segundo a Câmara de Comercialização de Energia Elétrica, os contratos do 4º LRCAP somam aproximadamente R$ 515,7 bilhões ao longo do período de suprimento. Os investimentos estimados nos empreendimentos contratados chegam a R$ 64,5 bilhões.
A rodada com início de suprimento em 2028 concentrou aproximadamente 39% da potência negociada. Esse cronograma ajuda a explicar por que um projeto de terminal relativamente avançado pode valer mais hoje do que antes do leilão.
Construir uma infraestrutura equivalente desde o início exigiria selecionar uma área, obter licenças, negociar o acesso portuário, contratar uma FSRU, implantar instalações marítimas e terrestres e estruturar a conexão com os gasodutos. O comprador do terminal de GNL de Suape pretende reduzir parte desse caminho, embora ainda existam riscos relevantes de execução.
Eneva precisa combinar novos projetos e combustível
A Eneva foi a principal vencedora individual do leilão de capacidade. A companhia informou ter contratado 5,06 GW no certame, ampliando seu portfólio para mais de 10 GW.
Os projetos exigirão aproximadamente R$ 18,2 bilhões em investimentos. A expansão envolve ativos existentes e novos polos de geração, incluindo empreendimentos nos estados de Sergipe e Ceará e na região Sudeste.
A companhia possui produção própria de gás natural e opera um modelo integrado entre exploração, produção, logística e geração. Mesmo assim, parte de sua nova capacidade dependerá do mercado internacional de GNL e de terminais de regaseificação.
Na apresentação dos resultados do leilão, a própria Eneva destacou que os novos projetos ampliarão sua infraestrutura portuária e o acesso ao mercado internacional de gás. A companhia também apontou a possibilidade de gerar receitas com a comercialização do combustível e com a capacidade remanescente dos terminais.
A aquisição do terminal de GNL de Suape poderia acrescentar uma nova origem de suprimento ao portfólio da empresa e ampliar sua presença no Nordeste. A operação também permitiria combinar geração própria, importação de GNL e venda de capacidade para terceiros.
Isso não significa que a Eneva necessariamente apresentará a melhor proposta ou concluirá a aquisição. A empresa não confirmou publicamente sua participação na disputa.
Âmbar busca ampliar presença no mercado de gás
Para a Âmbar Energia, o empreendimento poderia complementar uma estratégia de expansão acelerada na geração termelétrica e no suprimento de combustíveis.
A empresa ligada à J&F contratou aproximadamente 2 GW em projetos no leilão de capacidade e vem buscando ampliar o controle sobre diferentes elos da cadeia de energia. A companhia também fechou um contrato para utilizar parte da capacidade do Terminal Gás Sul, instalado em Santa Catarina e controlado pela New Fortress Energy.
A entrada em Suape daria ao grupo uma alternativa própria ou controlada de abastecimento no Nordeste. Também reduziria a dependência de contratos pontuais com outros operadores de terminais.
Esse movimento possui uma lógica semelhante à observada em outros projetos de gás e energia: quanto maior o volume de geração contratado, maior a necessidade de controlar disponibilidade, logística e custo do combustível.
O desafio está em evitar que a integração vertical produza capacidade ociosa reservada exclusivamente para empresas do mesmo grupo. As novas regras da ANP procuram justamente impedir a retenção artificial da infraestrutura e ampliar o acesso de concorrentes aos terminais.
NFE já tentou desenvolver um projeto em Suape
A New Fortress Energy conhece o mercado de GNL de Suape há mais tempo. Em 2021, a empresa anunciou a aquisição da CH4 Energia, que possuía licenças e autorizações relacionadas ao desenvolvimento de um terminal e de até 1,37 GW em geração termelétrica no complexo pernambucano.
Naquele momento, a companhia pretendia implantar um projeto integrado de terminal e geração a gás. O plano divulgado previa atender consumidores instalados no complexo portuário e em outras regiões do Nordeste, conforme comunicado publicado pela própria New Fortress Energy.
A empresa chegou a participar do processo relacionado à exploração do Cais de Múltiplos Usos. A proposta vinculada à CH4, entretanto, não foi considerada apta a cumprir todos os requisitos do procedimento conduzido por Suape.
A Aruanã Energia, pertencente à OnCorp, foi a única interessada habilitada naquela etapa. Uma eventual compra permitiria que a NFE retornasse ao projeto por meio da aquisição do controle da empresa que obteve o contrato portuário.
A operação também teria caráter defensivo. A NFE já atua no mercado brasileiro de GNL e poderia enfrentar em Suape um concorrente controlado por outra grande geradora. Comprar o ativo impediria essa entrada e ampliaria sua rede de terminais, mas também aumentaria sua exposição financeira a um projeto que ainda precisa alcançar a operação comercial.
Terminal de GNL de Suape poderá acessar a malha de transporte
A localização é uma das principais vantagens do terminal de GNL de Suape. Pernambuco não possui uma produção relevante de gás natural capaz de sustentar, isoladamente, a expansão prevista para o consumo regional.
O terminal permitirá receber GNL transportado por navios, armazenar o combustível em uma unidade flutuante e devolvê-lo ao estado gasoso. Depois da regaseificação, o produto poderá abastecer consumidores locais ou ser injetado em gasodutos.
A OnCorp avançou nos estudos para conectar o empreendimento à malha da TAG. O portal de Suape registra contratos de passagem tanto da Aruanã Energia quanto da transportadora, embora a existência desses instrumentos não signifique que toda a conexão esteja pronta ou autorizada para operar.
Se concluída, a interligação poderá transformar o terminal em uma nova entrada de gás para uma rede que atravessa diferentes estados. Isso amplia o mercado potencial e reduz a dependência de um único consumidor próximo ao porto.
Também muda a lógica econômica do projeto. Um terminal isolado precisa de térmicas ou indústrias localizadas nas proximidades para justificar seu investimento. Uma instalação conectada à malha pode atender uma carteira mais diversificada, negociar capacidade com diferentes carregadores e reduzir o risco de ficar subordinada ao despacho de poucas usinas.
Novas regras da ANP afetam o valor do ativo
Quem adquirir o terminal de GNL de Suape não terá liberdade absoluta para reservar toda a capacidade à própria geração.
A ANP aprovou em junho a primeira regulamentação específica sobre o acesso negociado e não discriminatório de terceiros aos terminais de GNL e a outras infraestruturas essenciais do setor.
A Resolução ANP nº 1.003/2026 exige separação contábil entre a operação do terminal e as demais atividades do grupo econômico. A norma também determina a publicação de informações mínimas sobre capacidade, estabelece procedimentos para negociação e cria mecanismos destinados a evitar a retenção de espaços ociosos.
O proprietário continuará tendo preferência para movimentar seus produtos, mas os volumes reservados deverão ser revistos periodicamente. Além disso, a capacidade que permanecer ociosa deverá ser oferecida por meio de serviços interruptíveis.
Essas regras são especialmente relevantes porque todos os grupos apontados como interessados possuem atuação em outros segmentos da cadeia de energia. A integração pode gerar eficiência, mas também cria incentivo para priorizar as próprias térmicas.
O valor do terminal, portanto, não dependerá apenas da quantidade de gás utilizada pelo futuro controlador. Também será influenciado pela receita obtida com terceiros, pelas tarifas de acesso, pela disponibilidade da infraestrutura e pela capacidade de resolver conflitos regulatórios.
Compra não transfere automaticamente todas as autorizações
A venda do controle da OnCorp ou da sociedade responsável pelo projeto não deve ser confundida com uma transferência irrestrita de direitos.
O terminal de GNL de Suape utiliza uma área de 33.375 metros quadrados dentro do porto organizado. O contrato de uso temporário firmado em 2022 prevê duração de 48 meses, contados a partir da entrada efetiva em operação.
O instrumento estabelece ainda que, depois de 24 meses de operação — ou antes, caso a empresa solicite —, Suape deverá adotar as medidas necessárias para encaminhar uma licitação da área e das instalações.
A Antaq definiu que o uso temporário é o instrumento adequado para o curto prazo, enquanto a exploração de longo prazo deverá ocorrer por contrato de arrendamento. A decisão da agência também reconheceu a regaseificação como uma operação portuária e determinou que Suape justificasse a utilização exclusiva de um cais originalmente concebido para uso público.
Isso significa que o comprador poderá assumir um projeto avançado, mas ainda terá de administrar a transição entre o contrato temporário e uma estrutura definitiva. Licenças ambientais, autorizações energéticas, contratos de passagem e acordos com fornecedores e clientes também precisarão ser verificados individualmente.
A diligência deverá identificar quais direitos pertencem à empresa colocada à venda, quais dependem de anuência do poder público e quais ainda estão em fase de estudo ou negociação.
Cronograma continua sendo o principal risco
O terminal de GNL de Suape já passou por diferentes previsões de entrada em operação. Projetos anteriores anunciados para o complexo também não avançaram dentro dos cronogramas inicialmente apresentados.
A estimativa mais recente aponta para o início das operações em aproximadamente dois anos. Para que isso ocorra, será necessário concluir obras no cais, instalações eletromecânicas, gasodutos, licenciamento, conexão com a rede e preparação da FSRU.
O leilão de capacidade aumentou o valor estratégico do projeto, mas também elevou a pressão sobre o prazo. Uma geradora que tenha obrigação de disponibilizar potência a partir de 2028 não pode depender de um terminal cuja conclusão permaneça indefinida.
Por isso, o preço oferecido pela empresa deverá considerar não apenas o potencial de receita, mas também os investimentos pendentes, as garantias necessárias e o custo de soluções alternativas caso o terminal atrase.
A diferença entre um ativo estratégico e um projeto caro estará na capacidade de transformar a infraestrutura em fornecimento efetivo de gás antes do início dos novos contratos de geração.
Disputa mostra nova fase da infraestrutura energética
O interesse de Eneva, Âmbar e NFE indica que o mercado de geração entrou em uma etapa na qual assegurar o combustível pode ser tão importante quanto construir as próprias usinas.
Os contratos do leilão oferecem previsibilidade de receita, mas não eliminam os riscos de implantação, câmbio, preço internacional do GNL, logística e disponibilidade operacional. Controlar um terminal pode reduzir alguns desses riscos e criar novas fontes de receita, embora aumente a necessidade de capital e a exposição regulatória.
Para o Hub PPP, o caso também demonstra como contratos públicos, infraestrutura portuária e regulação energética se encontram em um mesmo projeto. Embora a possível venda seja uma operação privada, o ativo somente possui valor porque está apoiado em uma área pública, em autorizações regulatórias e na perspectiva de contratos energéticos de longo prazo.
A negociação ainda poderá não ser concluída ou envolver outros interessados. Até que exista uma proposta vinculante ou manifestação oficial, a disputa deve ser tratada como um processo em andamento.
O que já está claro é que o terminal de GNL de Suape deixou de ser apenas um projeto regional. Depois do leilão de capacidade, tornou-se uma peça potencialmente importante na disputa pelo abastecimento das novas termelétricas brasileiras.