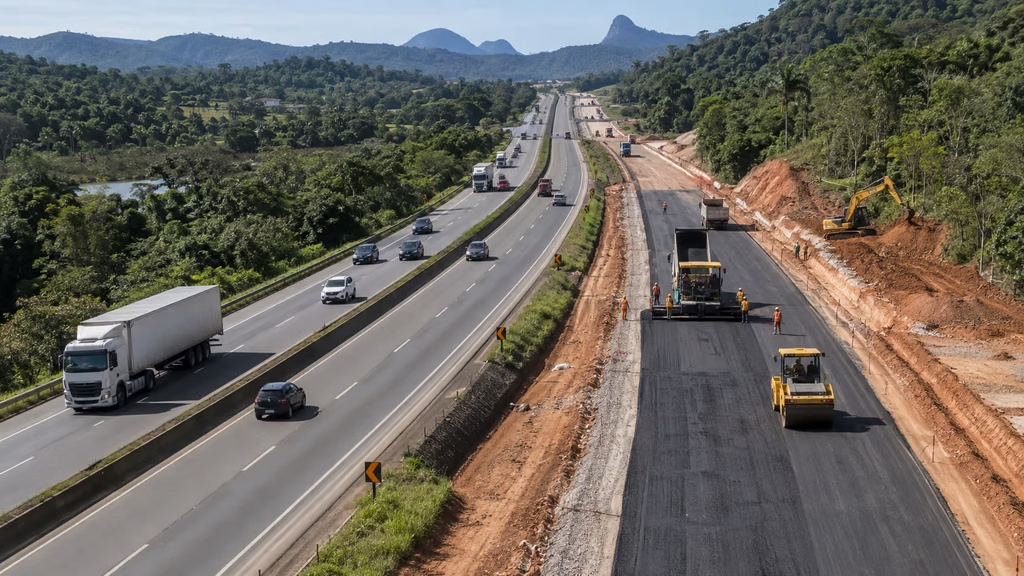
O mercado federal de concessões rodoviárias passou por uma reconfiguração nos últimos anos. A ampliação da carteira de leilões, a entrada de novos investidores e a transferência de contratos repactuados reduziram a concentração que marcou o setor durante as duas décadas anteriores. As três empresas com as maiores extensões administradas concentram atualmente 49,36% da malha federal concedida, ante 63,1% em 2022.
A mudança ocorreu ao mesmo tempo em que a extensão das concessões rodoviárias aumentou de 12,2 mil para 19,2 mil quilômetros, crescimento aproximado de 57%. Desde 2023, o Governo Federal realizou 25 leilões de rodovias. O Ministério dos Transportes projeta encerrar 2026 com 29 certames concluídos no período.
Nos últimos três anos e meio, 18 novos participantes ingressaram nas disputas federais e 11 deles venceram pelo menos um projeto. O grupo reúne fundos de infraestrutura, gestoras de investimentos, empresas de engenharia e operadores com diferentes estruturas societárias. O resultado aparece tanto na distribuição dos quilômetros quanto no número de contratos administrados.
Segundo os dados consolidados pelo Ministério dos Transportes, as concessões rodoviárias federais vigentes somam 39 contratos, com R$ 264 bilhões em investimentos de capital, o Capex, e R$ 190 bilhões em custos de operação, o Opex. A carteira oficial de concessões rodoviárias também registra os projetos leiloados desde 2023 e os corredores em preparação para as próximas disputas.
Leilões de concessões rodoviárias ampliam a entrada de operadores
A desconcentração das concessões rodoviárias está diretamente relacionada ao aumento do número de ativos oferecidos. Em 2023, foram realizados os leilões dos dois primeiros lotes das Rodovias Integradas do Paraná. A carteira ganhou escala em 2024 e 2025, com novos projetos, relicitações e processos competitivos destinados à transferência de controle de contratos reestruturados.
Em 2026, o calendário continuou com ativos como a otimização da Régis Bittencourt, as Rotas Gerais e a Rota dos Sertões. Outros projetos permanecem na carteira, entre eles a Rota 2 de Julho, a Rota Portuária do Sul, trechos integrados em Santa Catarina e no Rio Grande do Sul e a futura Rota Vale do Café, na BR-393/RJ.
O volume de ofertas criou mais pontos de entrada para empresas que ainda não participavam das concessões rodoviárias federais. Em vez de depender de uma única disputa de grande porte em intervalos longos, os interessados passaram a encontrar projetos com extensões, necessidades de investimento, perfis de tráfego e riscos diferentes.
Essa diversidade de concessões rodoviárias permitiu a participação de grupos com estratégias distintas. Uma gestora de recursos pode formar uma sociedade com uma empresa de engenharia. Um operador regional pode disputar um corredor compatível com sua capacidade financeira. Fundos especializados em infraestrutura também podem entrar por meio de sociedades de propósito específico ou de associações com empresas que possuam experiência operacional.
A estreia da EPR ilustra esse movimento. Formado pela Equipav e pela gestora Perfin, o grupo ingressou nas concessões rodoviárias federais em 2023, ao vencer o Lote 2 das Rodovias Integradas do Paraná. Desde então, ampliou a carteira e passou a ocupar o terceiro lugar no ranking nacional por extensão administrada.
A lista de concessões mantida pela ANTT mostra a presença de novos nomes em diferentes regiões. EPR, Way, Via Brasil, 4UM/Opportunity e Pátria passaram a dividir espaço com operadores que já participavam do programa federal havia mais tempo.
Três maiores grupos administram quase metade da malha
A EcoRodovias continua na liderança das concessões rodoviárias por extensão, com 19,15% dos quilômetros concedidos. A Motiva, antiga CCR, aparece em seguida, com 17,21%. A EPR alcançou 13%. Juntas, as três administram pouco menos da metade dos 19,2 mil quilômetros entregues à iniciativa privada.
O desenho das concessões rodoviárias é diferente daquele observado em 2022. Naquele momento, a EcoRodovias respondia por 28% da extensão federal concedida, a Motiva detinha 18% e a Arteris tinha 17,18%. O trio concentrava 63,1% de uma malha que ainda estava limitada a aproximadamente 12,2 mil quilômetros.
A perda de participação não significa necessariamente redução física de todas as carteiras. Em parte, o percentual das empresas estabelecidas diminuiu porque o denominador cresceu: novos corredores foram incorporados às concessões rodoviárias e passaram a ser administrados por outros grupos. O caso da Arteris também envolve a saída de contratos que foram reestruturados e submetidos a processos competitivos.
A fatia da Arteris caiu de 17,18% para 5,94%. Entre os ativos que mudaram o mapa do setor está a Fernão Dias, corredor entre Minas Gerais e São Paulo que passou por repactuação e transferência de controle. A substituição do operador alterou a distribuição da malha mesmo sem a criação de um novo trecho concedido.
A concentração também pode ser medida pelo número de contratos, mas esse indicador produz um retrato diferente. A EcoRodovias possui sete concessões, a Motiva tem seis, a EPR reúne cinco, e Way Concessões e Arteris aparecem com três cada uma. 4UM/Opportunity, Pátria e TPI-Triunfo possuem dois contratos por grupo. Outros operadores dividem os nove projetos restantes.
Nas concessões rodoviárias, quantidade de contratos e extensão administrada não são equivalentes. Um único corredor pode superar 800 ou mil quilômetros, enquanto outro possui menos de 300 quilômetros. A comparação também precisa considerar o volume de tráfego, a receita, o programa de obras, o prazo restante e o risco de cada concessão.
Por isso, a menor concentração das concessões rodoviárias por quilômetros não elimina a presença de grupos de grande porte. Ela indica que a expansão recente foi distribuída entre uma base mais ampla de investidores e que nenhuma empresa isolada controla mais de 20% da extensão federal concedida.
Concorrência influencia tarifas e aportes
Nas concessões rodoviárias, o aumento de participantes também aparece nos resultados dos leilões. Dos 25 certames realizados desde 2023, 56% tiveram três ou mais concorrentes. Oito projetos receberam três propostas, cinco contaram com quatro licitantes e um teve cinco participantes.
Nos leilões com três concorrentes, o desconto médio sobre a tarifa de referência chegou a 18,47%. Nos cinco certames com quatro participantes, o deságio médio foi de 17,30%. Na disputa com cinco licitantes, a proposta vencedora apresentou redução de 19,70%.
Os dados mostram que a quantidade de concorrentes e o desconto tarifário não avançam de forma necessariamente linear. A média geral dos 25 leilões ficou em 12,36%, influenciada por ativos com menor competição e pelos primeiros processos de repactuação, nos quais apenas a operadora que já administrava a rodovia apresentou proposta.
A política adotada nas concessões rodoviárias combina o critério de menor tarifa com uma curva de aporte. A empresa pode oferecer desconto de até 18% sem realizar o depósito adicional previsto no edital. Quando o deságio supera esse limite, a vencedora precisa aportar recursos vinculados ao contrato, em valor calculado conforme a intensidade da redução tarifária.
A ANTT explica esse mecanismo nos documentos dos novos projetos. O aporte funciona como uma reserva financeira da concessão e aumenta o compromisso de capital da vencedora quando a tarifa ofertada se distancia da referência utilizada na modelagem.
A regra foi incorporada depois de experiências em que descontos elevados reduziram a receita disponível para investimentos. Em contratos de longo prazo, a tarifa precisa financiar obras, conservação, atendimento médico e mecânico, monitoração, seguros, tributos, custos financeiros e remuneração do capital. Uma proposta agressiva sem recursos próprios suficientes pode criar dificuldades quando as obrigações se concentram nos primeiros anos.
O modelo não impede deságios superiores a 18%. Ele acrescenta uma exigência financeira para propostas que ultrapassem esse patamar. Dessa forma, a competição nas concessões rodoviárias continua refletida na tarifa, mas o vencedor precisa demonstrar capacidade de sustentar o desconto com capital adicional.
Repactuações também mudam o mercado
Além dos novos leilões de concessões rodoviárias, o Programa de Otimização de Contratos de Concessão Rodoviária passou a influenciar a composição do setor. A política foi estruturada para contratos com investimentos atrasados, obrigações suspensas ou processos de devolução em andamento. Após negociação, os ativos recebem novos programas de obras, matrizes de risco atualizadas e condições econômicas revistas.
Os contratos repactuados são submetidos a testes de mercado. Dependendo do resultado, o controle pode permanecer com o operador original ou ser transferido para outro grupo. Esse mecanismo já foi aplicado a ativos como MSVia, ECO101, Autopista Fluminense e Fernão Dias.
Nos primeiros processos, a competição foi limitada e a proposta ficou concentrada na concessionária que já estava no ativo. O leilão da Fernão Dias marcou uma mudança. A disputa recebeu propostas de Arteris, EPR e Motiva. A Motiva venceu com desconto de 17,05% sobre a tarifa e assumiu o controle da concessionária.
O contrato modernizado da BR-381/MG/SP abrange 569 quilômetros e prevê R$ 14,9 bilhões entre investimentos e custos operacionais ao longo de 15 anos. A transferência de 100% das ações foi autorizada pela ANTT em março de 2026, depois do processo competitivo realizado no fim de 2025.
A mudança de controle retirou quilômetros da carteira da Arteris e os incorporou à Motiva. Outros processos de otimização podem produzir efeitos semelhantes sobre a participação das empresas nas concessões rodoviárias, mesmo quando a extensão total concedida permanece inalterada.
Nas concessões rodoviárias, a reestruturação é diferente de uma contratação inteiramente nova. O ativo já possui operação, arrecadação, empregados, passivos, contratos com fornecedores e histórico regulatório. Os interessados precisam avaliar as condições da rodovia, o estoque de obras, as obrigações atualizadas e os riscos associados à transição societária.
O tema também se relaciona à nova concessão da BR-393, cujo contrato anterior teve a caducidade declarada. Nesse caso, o trecho retornou ao poder público e será novamente licitado. Nas otimizações, a substituição pode ocorrer por transferência de controle, preservando a continuidade jurídica da concessão reestruturada.
Mercado secundário entra na agenda das concessões rodoviárias
Com uma base maior de operadores, o Ministério dos Transportes começou a discutir regras que permitam mudanças de controle de forma mais frequente ao longo dos contratos. A proposta ainda não foi convertida em uma diretriz geral, mas parte da constatação de que as concessões rodoviárias costumam durar cerca de 30 anos e atravessam fases com necessidades diferentes.
Nos primeiros anos, o programa tende a concentrar duplicações, faixas adicionais, contornos, passarelas, recuperação do pavimento e implantação de sistemas. Essa etapa exige capacidade de engenharia, mobilização de fornecedores e acesso a financiamento para um volume elevado de Capex.
Depois da fase intensiva de obras, o contrato passa a demandar principalmente manutenção, conservação, operação, atendimento ao usuário e gestão de desempenho. O perfil empresarial interessado nessa etapa pode ser diferente daquele que participou do leilão e executou os investimentos iniciais.
A discussão sobre um mercado secundário pretende criar procedimentos para que a troca de controle ocorra antes de o contrato alcançar inadimplência elevada. Atualmente, ativos com dificuldades podem passar por negociações de reequilíbrio, repactuação, devolução amigável ou processo de caducidade, conforme a situação jurídica e financeira.
A alternativa em estudo é utilizar indicadores de execução e alertas de desempenho para identificar deterioração contratual com antecedência. A concessionária poderia buscar um sócio, vender o controle ou estruturar uma transferência submetida à aprovação do poder concedente e da ANTT, sem afastar as obrigações previstas no contrato.
Uma mudança dessa dimensão depende primeiro de diretriz de política pública e, posteriormente, de regulamentação. Os procedimentos precisariam definir critérios de qualificação do novo controlador, tratamento de dívidas, manutenção de garantias, responsabilidade por passivos, continuidade dos serviços e cumprimento do programa de investimentos.
As experiências recentes com processos competitivos oferecem uma referência para esse debate. A ANTT já estruturou data rooms, regras de diligência, garantias de proposta e procedimentos para a venda de ações de concessionárias repactuadas. A eventual política permanente poderá aproveitar parte desses instrumentos, mas ainda não há norma geral aprovada.
Carteira mantém perspectiva de novos entrantes
O Ministério dos Transportes apresenta uma carteira de 35 novos projetos de concessões rodoviárias, com oportunidades estimadas em R$ 396 bilhões ao longo de quatro anos. O conjunto reúne leilões de trechos ainda administrados pelo poder público e otimizações de contratos vigentes.
A continuidade desse calendário tende a definir se a desconcentração observada desde 2023 será mantida. Dos 18 novos participantes identificados nas disputas recentes, 11 já venceram ativos. Os sete restantes continuam integrando uma base potencial de concorrentes para os próximos projetos.
A entrada em um leilão, entretanto, não transforma imediatamente uma empresa em operadora. Depois da vitória, o grupo precisa comprovar qualificação, constituir a sociedade responsável pelo contrato, apresentar garantias, concluir o financiamento e assumir a rodovia. A capacidade de executar obras e manter os níveis de serviço passa a ser acompanhada pela ANTT durante toda a concessão.
As concessões rodoviárias chegaram, assim, a uma configuração com mais empresas, maior extensão e diferentes modelos de transferência de ativos. EcoRodovias e Motiva permanecem nas duas primeiras posições, enquanto a EPR consolidou a maior expansão entre os novos grupos. Arteris reduziu participação, e operadores como Way, Pátria, 4UM/Opportunity e Via Brasil passaram a ocupar parcelas da carteira federal.
Os próximos resultados dependerão dos leilões restantes de 2026, da conclusão das otimizações em andamento e da definição governamental sobre o mercado secundário. Até que essas etapas avancem, o dado consolidado mostra 19,2 mil quilômetros, 39 contratos e uma participação conjunta inferior a 50% para os três maiores operadores das concessões rodoviárias.