Concessões aeroportuárias deverão entrar em uma nova rodada de análises econômico-financeiras com o avanço da reforma tributária. A substituição gradual dos tributos atuais pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS) poderá modificar custos, receitas, créditos fiscais e fluxos de caixa, abrindo espaço para pedidos de revisão contratual a partir de 2027.
O movimento não significa que todos os contratos serão reajustados nem que haverá uma compensação uniforme para o setor. A legislação exige a comprovação do impacto efetivamente provocado pela mudança tributária. Isso coloca as concessões aeroportuárias no centro de um processo que deverá reunir concessionárias, União e Agência Nacional de Aviação Civil (ANAC) em análises jurídicas, financeiras e contábeis de cada aeroporto.
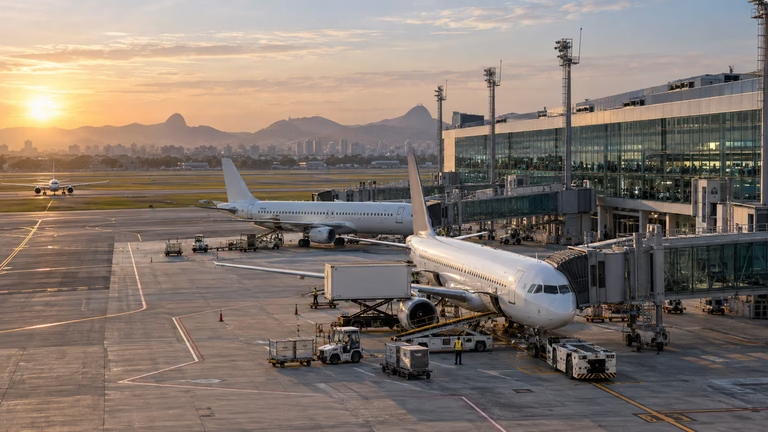
A discussão alcança uma parcela relevante do transporte aéreo brasileiro. Segundo a ANAC, 59 aeroportos são operados pela iniciativa privada por meio de concessões federais. Esses terminais concentram cerca de 89% da movimentação doméstica de passageiros e 98% do transporte total de cargas, considerando os dados de 2023 apresentados pela agência.
Como os contratos foram estruturados sob regras anteriores à reforma, qualquer alteração persistente na carga tributária pode atingir premissas usadas para projetar despesas operacionais, investimentos, tarifas, receitas comerciais e pagamentos de outorga. A dimensão do efeito, porém, dependerá do perfil de cada concessão e da capacidade de demonstrar a relação direta entre a nova tributação e o resultado econômico do contrato.
Concessões aeroportuárias entram em nova fase contratual
A Lei Complementar nº 214/2025, responsável por regulamentar parte da reforma do consumo, estabeleceu regras específicas para o tratamento dos contratos públicos em vigor. O texto alcança contratos firmados antes da entrada em vigor da lei e que permaneciam vigentes em 16 de janeiro de 2025. Também contempla, nas condições previstas, contratos assinados posteriormente quando a proposta tiver sido apresentada antes dessa data.
A delimitação separa contratos estruturados sob o sistema tributário anterior daqueles que já puderam considerar a nova legislação em suas premissas. Em futuras concessões, os efeitos conhecidos da CBS e do IBS deverão ser incorporados à modelagem, ao edital e à matriz de riscos. Nos contratos antigos, a mudança poderá representar um evento posterior capaz de alterar a equação originalmente pactuada.
Para as concessões aeroportuárias, essa diferença é especialmente relevante porque os prazos contratuais atravessam décadas. Um aeroporto concedido em rodadas anteriores foi precificado com estimativas de demanda, despesas, investimentos e arrecadação tributária válidas naquele momento. Se o novo regime alterar de forma comprovada essas bases, a recomposição poderá ser necessária para restaurar as condições da contratação.
A lei determina que os contratos sejam ajustados quando a implantação da CBS e do IBS provocar mudança na carga tributária efetiva e gerar desequilíbrio econômico-financeiro. A redação afasta uma interpretação baseada apenas na comparação entre alíquotas nominais. O objeto da análise será o efeito líquido sobre o contrato depois de considerados créditos, débitos, repasses e demais consequências da transição.
Reequilíbrio não será automático
O reconhecimento de que a reforma pode atingir contratos públicos não transforma toda mudança tributária em direito imediato à compensação. A concessionária terá de demonstrar o evento, apresentar sua memória de cálculo e provar o impacto sobre o fluxo de caixa. O pedido também deverá separar os efeitos da reforma de outros fatores que possam alterar o desempenho da concessão.
Oscilações de demanda, decisões comerciais, aumento de despesas sem vínculo com os novos tributos e alterações operacionais não poderão ser incluídos no cálculo apenas por ocorrerem no mesmo período. A análise exigirá um nexo entre a mudança tributária e a perda ou o ganho alegado. Quanto mais clara for essa separação, menor tende a ser o espaço para controvérsias sobre valores e responsabilidades.
Nas concessões aeroportuárias, a regra funciona nos dois sentidos. Se a carga efetiva aumentar e o desequilíbrio for comprovado, a concessionária poderá solicitar a recomposição. Se houver redução, a administração pública deverá iniciar a revisão de ofício para incorporar o benefício ao contrato. A reforma, portanto, pode produzir tanto compensações ao operador quanto ajustes favoráveis ao poder concedente.
Outro ponto relevante é a matriz de riscos. A LC 214 prevê a aplicação do procedimento mesmo quando o contrato atribuir ao parceiro privado as consequências de mudanças tributárias posteriores à assinatura. Isso não elimina a análise da distribuição de riscos, mas impede que uma cláusula genérica encerre o debate antes da apuração do impacto efetivo produzido pelo novo sistema.
Esse desenho tende a deslocar a discussão para a qualidade das evidências. Nas concessões aeroportuárias, planilhas históricas, documentos fiscais, contratos com fornecedores, cronogramas de investimento e registros sobre o aproveitamento de créditos serão essenciais para reconstruir o cenário sem a reforma e compará-lo com a situação observada durante a transição.
Créditos fiscais terão peso decisivo
O modelo não cumulativo da CBS e do IBS permite o aproveitamento de créditos relativos a aquisições realizadas pelo contribuinte, dentro das condições legais. Nas concessões aeroportuárias, essa característica torna insuficiente a simples soma das novas alíquotas. Para medir a carga efetiva, será necessário verificar quanto o aeroporto recolhe, quais despesas geram crédito, quando esses créditos podem ser utilizados e de que forma o efeito chega ao caixa da concessionária.
O estágio dos investimentos poderá produzir diferenças importantes. Aeroportos em expansão, com obras, compra de equipamentos e contratação intensiva de serviços, podem apresentar uma dinâmica de créditos distinta daquela observada em terminais com investimentos já amortizados e operação mais estável. Mesmo aeroportos pertencentes a uma mesma rodada poderão ter resultados diferentes em razão do cronograma de execução das obrigações.
Também será preciso observar a composição das receitas. As concessionárias aeroportuárias combinam receitas tarifárias associadas às operações aeronáuticas com receitas comerciais provenientes de atividades como estacionamento, publicidade, locação de espaços e serviços oferecidos nos terminais. A incidência tributária e a possibilidade de repasse podem variar conforme a natureza da operação e os contratos envolvidos.
Na frente de custos, a análise deverá alcançar fornecedores de energia, limpeza, segurança, tecnologia, manutenção, engenharia e outros serviços necessários ao funcionamento do aeroporto. A reforma pode alterar o preço cobrado por esses agentes e, ao mesmo tempo, gerar créditos para a concessionária. O efeito líquido dependerá do tratamento dado a cada operação e do momento em que o crédito se torna aproveitável.
Benefícios fiscais existentes antes da reforma também entram na conta. A perda gradual de um incentivo pode elevar a carga suportada, enquanto a ampliação do creditamento pode reduzir custos que anteriormente ficavam acumulados na cadeia. A LC 214 orienta que esses elementos sejam avaliados em conjunto, evitando que o pedido considere apenas a parcela desfavorável e ignore ganhos produzidos pelo novo modelo.
Esse cálculo será ainda mais sensível quando envolver investimentos de grande porte. Diferenças no tempo entre o desembolso, a apropriação do crédito e sua utilização podem afetar a necessidade de capital e o valor presente do contrato. Por isso, a análise não deverá se limitar ao total nominal dos tributos, mas alcançar o momento em que cada efeito aparece no fluxo financeiro.
ANAC já possui procedimento para revisões
As concessões aeroportuárias já contam com um procedimento regulatório para pedidos de revisão extraordinária. A Resolução nº 528/2019 da ANAC estabelece critérios para a recomposição do equilíbrio econômico-financeiro diante de eventos cujos riscos estejam atribuídos ao poder concedente.
Pelas regras da agência, o efeito deve ser calculado por meio do fluxo de caixa marginal, que registra receitas, despesas e investimentos diretamente relacionados ao evento analisado. Essa metodologia busca impedir que o processo seja usado para reabrir toda a modelagem da concessão ou compensar resultados sem relação com o fato que motivou o pedido.
A instrução exige relatório técnico, memória de cálculo, planilhas editáveis e premissas que possam ser reproduzidas pela equipe responsável pela análise. Dependendo do caso, pareceres especializados e documentos adicionais também podem ser solicitados. Na reforma tributária, essa exigência deverá alcançar bases fiscais detalhadas e comparações entre o regime anterior e o novo sistema.
O equilíbrio poderá ser recomposto por diferentes mecanismos. Entre as alternativas estão alterações tarifárias, revisão do prazo da concessão, modificação de obrigações contratuais e ajustes nas contribuições devidas ao poder concedente. A LC 214 também admite soluções como compensação financeira, mudança em valores contratuais, revisão de prazos e condições, alteração de outorgas ou outras formas aceitas pelas partes.
A escolha não deverá considerar apenas o valor econômico, mas os efeitos regulatórios de cada solução. Uma alteração tarifária pode atingir usuários; uma mudança no prazo prolonga a exploração do ativo; a revisão de obrigações interfere no programa de investimentos; e um ajuste de outorga altera o fluxo financeiro da União. O mecanismo precisa recompor o contrato sem gerar vantagem adicional ou transferir custos estranhos ao evento.
A nova legislação estabelece prazo de até 90 dias para a decisão administrativa, prorrogável uma vez pelo mesmo período. A contagem depende da adequada instrução do pedido, o que aumenta a importância da documentação apresentada. Processos incompletos poderão exigir diligências e prolongar a análise, sobretudo quando envolverem efeitos acumulados em diferentes etapas da transição.
Transição amplia a complexidade a partir de 2027
O calendário da reforma cria uma mudança progressiva. Segundo a linha do tempo do Tribunal de Contas da União, 2026 funciona como período de adaptação, com alíquota de teste de 1% para IBS e CBS. Em 2027, a CBS entra em vigor, PIS e Cofins são extintos e o IBS passa a operar com alíquota inicial de 0,1%.
O avanço do IBS ganha força a partir de 2029, acompanhado da redução gradual de ICMS e ISS. O processo segue até 2032, último ano dos tributos estaduais e municipais antigos. Em 2033, estará concluída a implantação do novo sistema de tributação do consumo.
Esse cronograma significa que o impacto sobre as concessões aeroportuárias pode aparecer em momentos diferentes. A substituição de PIS e Cofins pela CBS produzirá um primeiro conjunto de efeitos. A retirada gradual de ICMS e ISS e a expansão do IBS poderão modificar novamente custos e créditos nos anos seguintes.
A LC 214 permite que o pedido seja formulado em razão de uma mudança específica ou considere o conjunto da transição, observadas as condições legais. A escolha exigirá estratégia. Um pedido apresentado cedo pode tratar um impacto já mensurável, mas deixar de fora efeitos futuros. Esperar mais tempo pode oferecer uma visão abrangente, ao custo de manter por mais tempo uma eventual distorção no contrato.
Também haverá o risco de sobreposição. Se determinado efeito for compensado em uma etapa e reaparecer em pedido posterior, será necessário demonstrar que não houve dupla contagem. A construção de uma linha de base única, atualizada a cada mudança e acompanhada por documentação consistente, será fundamental para preservar a confiabilidade dos cálculos.
O tema se soma a outras movimentações contratuais já em curso no setor. Como mostrou o Hub PPP na reportagem sobre os aeroportos de Mato Grosso do Sul, a incorporação de terminais regionais a concessões existentes exige avaliação de investimentos, prazos e capacidade financeira. A reforma acrescenta uma nova variável a contratos que já podem passar por alterações relevantes.
Metodologia será o centro da discussão
A tendência é que a disputa não se concentre apenas na existência de impacto, mas na forma de medi-lo. Premissas sobre geração de créditos, repasse de tributos, evolução dos custos, tratamento de incentivos e momento de apropriação podem produzir resultados diferentes mesmo quando partem dos mesmos dados. Sem metodologia comum, aumenta o risco de decisões divergentes entre contratos semelhantes.
Para as empresas responsáveis pelas concessões aeroportuárias, o trabalho começa pela revisão das projeções fiscais e pela organização das evidências. Será necessário identificar quais operações mudaram, comparar os resultados com a base contratual e manter rastreabilidade entre documentos fiscais e valores inseridos no fluxo de caixa marginal. Estimativas genéricas terão pouca capacidade de sustentar pedidos de grande valor.
Para a ANAC e o poder concedente, o desafio será estabelecer critérios capazes de dar previsibilidade sem substituir a análise individual. Parâmetros uniformes podem reduzir disputas, mas não eliminam diferenças de investimento, receita e estrutura operacional entre aeroportos. A resposta regulatória precisará equilibrar consistência metodológica e avaliação caso a caso.
A discussão também interessa a financiadores e investidores. O equilíbrio econômico-financeiro influencia a capacidade de pagamento da dívida, a execução dos investimentos e a percepção de risco sobre o ativo. Incerteza prolongada sobre o tratamento tributário pode afetar decisões de capital, especialmente em concessões com grandes obras previstas durante a transição.
Para os usuários, o principal ponto será a escolha do mecanismo de recomposição. Nem todo reequilíbrio resultará em aumento tarifário, porque existem alternativas contratuais. Ainda assim, qualquer decisão capaz de alterar tarifas, prazo ou obrigações deverá ser sustentada por cálculo transparente e compatível com o impacto reconhecido.
A reforma tributária não cria uma revisão coletiva das concessões aeroportuárias. Ela abre um novo ciclo de verificação dos contratos e fornece instrumentos para corrigir perdas ou ganhos associados à mudança dos tributos. O resultado dependerá dos números de cada aeroporto, da qualidade das provas apresentadas e da capacidade do poder público de decidir com critérios estáveis.
O desafio será preservar a equação originalmente contratada sem transformar a transição tributária em justificativa para compensações indevidas. Se a metodologia conseguir separar os efeitos reais dos demais fatores da operação, a revisão poderá proteger investimentos e serviços. Caso contrário, a reforma tende a ampliar controvérsias em contratos que já combinam longa duração, elevada complexidade e forte exposição regulatória.