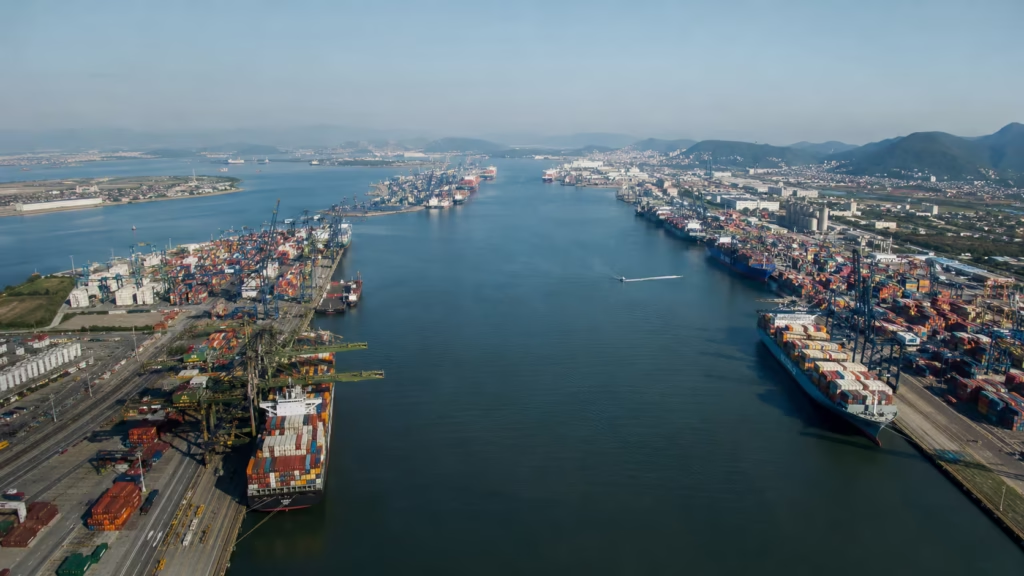
O debate sobre o Tecon Santos 10 deixou de ser apenas uma discussão sobre quais empresas poderão disputar o maior projeto de terminal de contêineres do país. O impasse passou a envolver uma pergunta anterior: qual é, de fato, o mercado no qual a concentração deve ser medida?
A resposta muda completamente o diagnóstico concorrencial do Tecon Santos 10. Se o mercado relevante estiver limitado aos terminais de contêineres instalados no Complexo Portuário de Santos, a concentração é elevada e a entrada de um operador independente pode aumentar a rivalidade local. Se a análise incluir Paranaguá, Itaguaí, Rio de Janeiro e terminais de Santa Catarina, que também disputam cargas da área de influência de Santos, a participação dos atuais operadores diminui.
Essa diferença está no centro da revisão do edital. A Agência Nacional de Transportes Aquaviários (Antaq) estruturou um leilão em duas etapas, com prioridade inicial para empresas sem ativos de contêineres no complexo santista. O Tribunal de Contas da União considerou o modelo legal e preservou sua lógica em dezembro de 2025.
O governo voltou a discutir as restrições e trabalha com a expectativa de publicar o edital em 2026 e realizar o leilão no início de 2027. Até a versão definitiva ser conhecida, não é possível afirmar quais grupos estarão habilitados na primeira fase nem se a estrutura bifásica permanecerá sem alterações.
Mais do que uma disputa entre interessados, o caso do Tecon Santos 10 mostra como a definição do mercado relevante pode influenciar a própria arquitetura de um arrendamento portuário.
Projeto pode ampliar em 50% a capacidade de Santos
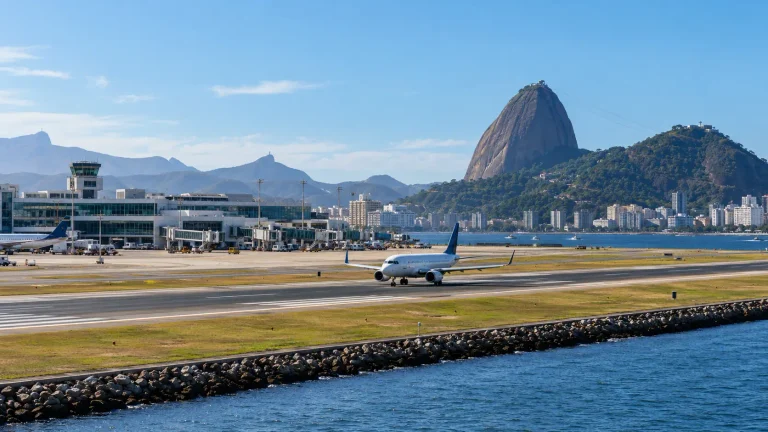
O Tecon Santos 10 será implantado na região do Saboó, na margem direita do Porto de Santos. A área reúne aproximadamente 622 mil metros quadrados e é classificada como brownfield porque incorpora espaços e estruturas anteriormente utilizados por diferentes operadores.
De acordo com a ficha oficial da Antaq, o contrato terá prazo inicial de 25 anos, valor global estimado em R$ 43,65 bilhões e aproximadamente R$ 6,45 bilhões em investimentos.
A implantação será gradual. Os estudos preveem capacidade inicial de 300 mil TEU, unidade equivalente a um contêiner de 20 pés, avançando para 1,4 milhão de TEU com dois berços, 2,4 milhões com três e 3,5 milhões de TEU anuais com quatro berços a partir da operação plena.
O novo terminal poderá elevar em cerca de 50% a capacidade de movimentação de contêineres do porto. A dimensão explica por que a identidade do vencedor importa para além do valor de outorga: quem controlar o ativo terá influência relevante sobre a movimentação de cargas no principal porto brasileiro durante décadas.
O Tecon Santos 10 também é uma resposta a um problema de capacidade. Santos vem registrando sucessivos recordes de movimentação, enquanto os atuais terminais se aproximam de seus limites operacionais. Adiar indefinidamente o projeto pode elevar tempos de espera, custos de armazenagem e risco de transferência de cargas para outros complexos portuários.
Antaq mediu a concentração dentro do complexo
Na modelagem analisada pela Antaq, o mercado relevante corresponde ao conjunto de terminais arrendados e terminais de uso privado que movimentam contêineres no Complexo Portuário de Santos, excluídas as instalações retroportuárias.
A área técnica avaliou a participação dos operadores existentes, a integração entre armadores e terminais e diferentes cenários para o vencedor do Tecon Santos 10. Na configuração examinada, BTP e Santos Brasil possuíam, cada uma, aproximadamente 37% da capacidade do complexo. A DP World tinha 21% e a Ecoporto, 5%.
As simulações mostraram que uma vitória da BTP ou da Santos Brasil poderia levar o respectivo grupo a controlar cerca de 60% da capacidade portuária de contêineres de Santos. Caso a DP World vencesse, a participação poderia chegar a aproximadamente 48%.
O diagnóstico técnico utilizado pelo TCU para o Tecon Santos 10 calculou um Índice Herfindahl-Hirschman de 3.570 pontos. O HHI é obtido pela soma dos quadrados das participações de mercado dos concorrentes. Quanto maior o resultado, maior a concentração estimada.
O Cade considera altamente concentrados os mercados com HHI superior a 2.500 pontos. O resultado encontrado para Santos ultrapassa esse patamar, mas não funciona como uma sentença automática sobre o edital ou sobre determinada empresa. O próprio guia da autoridade concorrencial determina que o índice seja analisado com outras evidências.
Mercado relevante define o resultado antes do cálculo
O HHI somente produz uma informação útil depois que o mercado relevante foi delimitado. Essa definição possui uma dimensão relacionada ao serviço e outra geográfica.
No caso do Tecon Santos 10, não há grande controvérsia sobre o serviço principal: movimentação e armazenagem de contêineres. A disputa está na geografia. A Antaq concentrou sua avaliação no Complexo Portuário de Santos. Outra corrente sustenta que a análise deveria abranger os portos capazes de atender a mesma zona de influência econômica.
Estudo apresentado no debate público estima que Santos movimenta 61,7% das cargas de sua hinterlândia. Os quase 40% restantes utilizariam portos localizados no Rio de Janeiro, Espírito Santo, Paraná e Santa Catarina. Nesse recorte ampliado, um terminal com 45% da movimentação de Santos teria participação próxima de 28% na região concorrencial mais ampla.
Esse argumento é economicamente possível, mas precisa ser demonstrado com dados de substituição efetiva. Dois portos não integram necessariamente o mesmo mercado apenas porque recebem cargas originadas no mesmo estado. É necessário avaliar se um embarcador consegue trocar de terminal diante de aumento de preço, piora do serviço ou falta de capacidade sem enfrentar custos que inviabilizem a mudança.
Distância rodoviária ou ferroviária, frequência das escalas marítimas, disponibilidade de berços, capacidade dos terminais, destino internacional da carga, tempo de trânsito e custo do transporte terrestre interferem nessa decisão.
A revisão do Tecon Santos 10 precisará mostrar se os demais portos exercem pressão competitiva suficiente sobre Santos ou se funcionam apenas como alternativas para determinadas cargas, rotas e localidades.
Hinterlândia não elimina automaticamente o risco local
Hinterlândia é a zona de influência terrestre de um porto, formada pelas regiões que originam ou recebem suas cargas. A de Santos alcança São Paulo, Minas Gerais, o Centro-Oeste e partes de outras regiões brasileiras.
Considerar essa área amplia a compreensão da competição entre portos. Uma indústria no interior paulista pode escolher entre diferentes rotas logísticas, e os complexos do Sul e do Sudeste disputam volumes que não estão permanentemente vinculados a Santos.
Essa concorrência interportuária não elimina necessariamente o poder de mercado dentro do porto. Usuários que dependem de linhas marítimas específicas, possuem instalações próximas de Santos ou utilizam cadeias logísticas já organizadas podem ter menor capacidade de migração.
Também existe diferença entre a competição para atrair a carga até o porto e a competição entre terminais depois que Santos foi escolhido. O primeiro mercado pode ser regional; o segundo pode apresentar características locais.
O edital do Tecon Santos 10 terá de tratar as duas dimensões sem misturá-las. Um mercado geográfico mais amplo pode reduzir as participações calculadas, mas não responde sozinho aos riscos de discriminação entre armadores, acesso a berços ou direcionamento de cargas dentro do complexo.
Verticalização pode gerar eficiência e fechamento de mercado
Parte da controvérsia decorre da verticalização. Grandes armadores internacionais também controlam ou possuem participação em terminais portuários. A estrutura pode produzir ganhos de coordenação, previsibilidade de escala, redução de custos de transação e maior segurança para investimentos.
O risco aparece quando o operador integrado passa a privilegiar navios e cargas do próprio grupo, limita o acesso de concorrentes ou direciona volume suficiente para enfraquecer terminais independentes.
A análise da Antaq para o Tecon Santos 10 considerou duas formas de fechamento de mercado. A primeira ocorre quando o terminal restringe ou piora o acesso de armadores rivais. A segunda surge quando o armador direciona suas cargas ao terminal integrado, retirando demanda dos demais operadores.
Essas condutas não são consequência inevitável da verticalização. Elas dependem da capacidade e do incentivo econômico do grupo para excluir concorrentes, além da existência de alternativas para usuários e armadores.
Por isso, a discussão não deve ser reduzida à ideia de que toda integração é prejudicial ou de que todo ganho operacional neutraliza o risco concorrencial.
Modelo bifásico prioriza novos operadores
A solução aprovada pela Antaq e preservada pelo TCU organiza o leilão do Tecon Santos 10 em duas etapas. Na primeira, seriam abertas apenas as propostas de participantes que não controlam nem possuem participação em terminais de contêineres no Complexo Portuário de Santos.
Se essa fase não recebesse proposta válida, a disputa avançaria para os operadores já estabelecidos. Um incumbente vencedor precisaria transferir a titularidade ou a participação que mantém em outro terminal do complexo antes da assinatura do novo contrato.
O desenho procura assegurar uma oportunidade real de entrada para um novo operador no Tecon Santos 10 sem eliminar completamente os incumbentes. Também reduz o risco de o governo terminar sem propostas caso os novos entrantes considerem o investimento excessivamente elevado.
O TCU confirmou a legalidade do modelo, embora tenha registrado divergências entre seus ministros. Parte do tribunal defendeu que um leilão aberto, acompanhado de desinvestimento, seria suficiente. A posição vencedora preservou a prioridade para novos operadores.
O tribunal também recomendou ajustes na modelagem, incluindo a construção de pátio ferroviário interno com capacidade mínima de 900 TEU por dia. O governo acolheu as determinações, mas a discussão concorrencial voltou a ser examinada antes da publicação do edital.
Desinvestimento não é uma solução instantânea
Uma alternativa ao modelo bifásico seria permitir a participação de todos desde o início e exigir que um incumbente vencedor venda sua posição anterior. Essa solução amplia a concorrência pelo ativo e pode aumentar a outorga.
O desinvestimento, entretanto, exige um comprador independente, aprovação da Antaq e eventual análise do Cade. Negociações societárias, avaliação dos ativos, financiamento e autorizações podem levar meses. Se a assinatura do contrato depender da conclusão da venda, o início do Tecon Santos 10 poderá ser adiado.
Se o contrato for assinado antes do desinvestimento, surge outro risco: o governo pode ficar exposto a uma transferência que não se concretize nas condições ou no prazo esperado.
Também será necessário avaliar a qualidade do ativo vendido. Um desinvestimento produz concorrência quando transfere um negócio capaz de operar de forma autônoma, com infraestrutura, contratos, pessoal e condições reais de disputar cargas. A simples troca formal de participação societária pode ser insuficiente se permanecer dependência comercial relevante entre vendedor e comprador.
Atraso também produz custo concorrencial
O debate sobre concentração não ocorre em um mercado com capacidade ociosa abundante. O Porto de Santos precisa ampliar seus berços e pátios para acompanhar o crescimento da carga conteinerizada.
Cada revisão do Tecon Santos 10 posterga uma capacidade estimada em 3,5 milhões de TEU anuais. Menor oferta de infraestrutura pode elevar preços, reduzir opções dos usuários e fortalecer a posição dos terminais atuais — exatamente o problema que as restrições procuram enfrentar.
Isso não significa que o governo deva acelerar o leilão sem solucionar a modelagem. Significa que o prazo também precisa integrar a análise regulatória. Uma salvaguarda que adie excessivamente a entrada de capacidade pode gerar efeito contrário ao pretendido.
O desafio consiste em proteger a competição durante os 25 anos de contrato sem comprometer a concorrência no próprio leilão nem atrasar um ativo necessário para o porto.
Novo edital precisará demonstrar suas premissas
A futura versão do edital deverá explicar qual mercado relevante foi adotado, quais dados sustentam essa escolha e como foram avaliadas as alternativas oferecidas por outros portos.
Também precisará deixar claros os critérios para classificar incumbentes, as regras aplicáveis a grupos econômicos, o prazo para desinvestimento e as consequências caso a transferência de ativos não seja aprovada.
Além da estrutura de participação, o contrato poderá utilizar mecanismos de acompanhamento durante a operação. Transparência sobre contratos de exclusividade, tratamento isonômico dos armadores, indicadores de utilização dos berços e fiscalização de práticas discriminatórias podem reduzir riscos que a seleção do vencedor, sozinha, não consegue eliminar.
Para o mercado de concessões acompanhado pelo Hub PPP, o caso do Tecon Santos 10 oferece uma lição importante: maximizar a quantidade de participantes no leilão não é sinônimo automático de preservar a concorrência durante o contrato. O inverso também é verdadeiro — restringir proponentes não garante, isoladamente, um mercado mais eficiente.
O resultado do Tecon Santos 10 dependerá da combinação entre definição correta do mercado relevante, entrada de capacidade, regras de acesso, desinvestimentos executáveis e fiscalização regulatória.
A tese de que outros portos concorrem pelas cargas da hinterlândia de Santos merece avaliação, mas não encerra a discussão. Ela precisa ser confrontada com custos logísticos, rotas marítimas e capacidade real de substituição. Da mesma forma, o HHI calculado apenas para Santos é um sinal de alerta, não uma prova autossuficiente de dano concorrencial.
Antes de decidir quem poderá disputar o Tecon Santos 10, o governo terá de demonstrar onde essa competição efetivamente acontece. Essa escolha determinará não apenas o formato do leilão, mas a estrutura do mercado brasileiro de contêineres nas próximas décadas.