A Motiva em rodovias passou a concentrar sua estratégia de crescimento após a venda da plataforma aeroportuária para o grupo mexicano ASUR. A empresa identifica mais de R$ 30 bilhões em oportunidades de investimento nas Concessões que já opera, incluindo ampliações de capacidade, correções de traçado, duplicações, contornos urbanos e possíveis repactuações contratuais.
Em entrevista à CNN Brasil, Eduardo Camargo, presidente da plataforma de Rodovias da companhia, afirmou que a empresa prioriza regiões metropolitanas, corredores logísticos e conexões com áreas de produção agrícola. A diretriz não é apenas crescer em quantidade de quilômetros administrados, mas buscar ativos e investimentos que possam gerar sinergia com a malha atual.
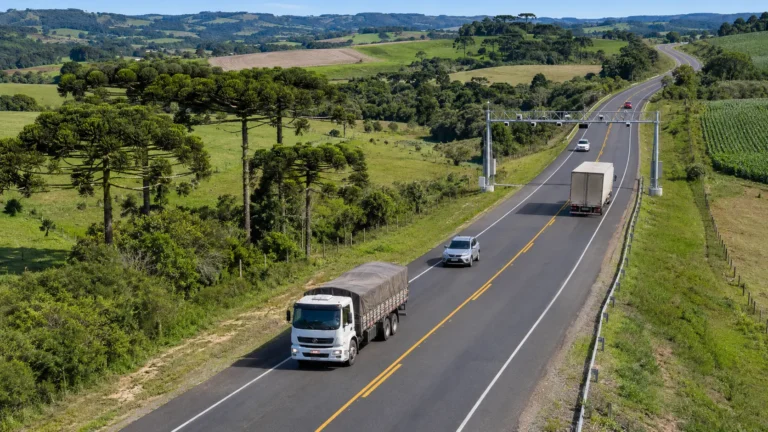
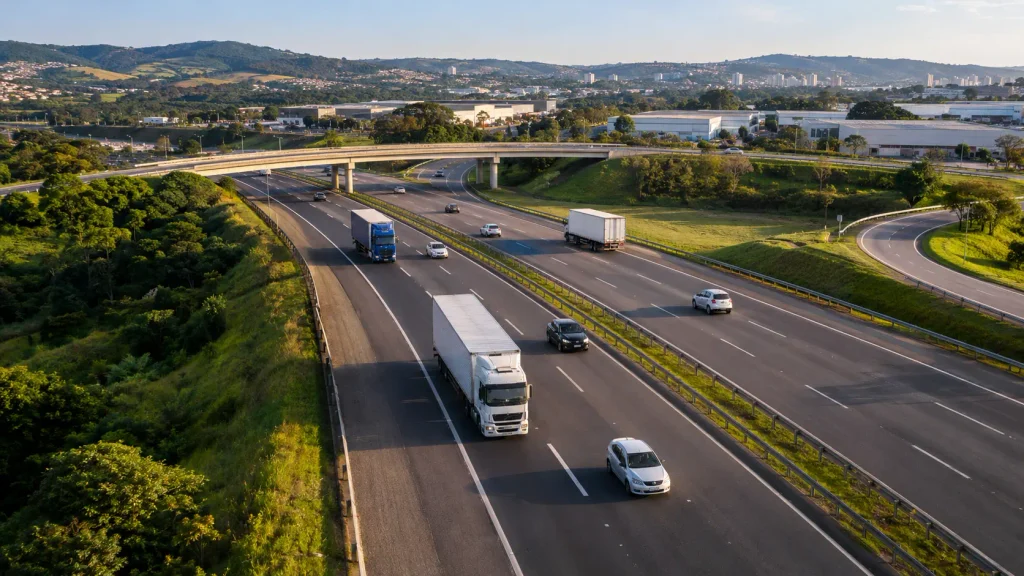
A Motiva em rodovias administra 12 Concessionárias, com 4.698 quilômetros distribuídos por sete estados e 248 municípios. A carteira reúne alguns dos principais corredores de transporte do país, como a Fernão Dias, a Via Dutra, o Sistema Anhanguera-Bandeirantes, o Rodoanel Oeste, a BR-101 em Santa Catarina e rodovias no interior paulista.
A venda dos aeroportos reduziu a diversificação setorial da empresa, mas liberou capital e simplificou o portfólio. A estratégia da companhia passa a se concentrar em rodovias e trilhos, segmentos nos quais possui maior escala operacional, histórico de gestão e capacidade de desenvolver novos negócios associados aos contratos de Concessão.
Motiva em rodovias busca investimentos dentro da própria carteira
A prioridade da Motiva em rodovias está em investimentos que podem ser incorporados aos contratos existentes. Isso inclui obras não previstas originalmente, revisões de obrigações, ampliação de capacidade e intervenções associadas a mudanças na demanda de tráfego.
Esse tipo de crescimento é diferente da conquista de uma nova Concessão em leilão. Em vez de começar a operar um ativo desconhecido, a empresa procura desenvolver investimentos em rodovias cuja dinâmica operacional, perfil de usuários, necessidade de obras e riscos contratuais já conhece.
A Fernão Dias é um dos principais exemplos. A Concessão da BR-381 liga Belo Horizonte a São Paulo e é um dos corredores mais relevantes para passageiros, indústria e transporte de cargas entre Minas Gerais e São Paulo. A Motiva vê espaço para discutir ampliações de capacidade e correções de traçado em um contrato que abrange 569 quilômetros.
A Motiva em rodovias também mapeia oportunidades na AutoBAn, Concessionária responsável pelo Sistema Anhanguera-Bandeirantes. A área entre Cajamar e Jundiaí, marcada por forte atividade logística, industrial e de distribuição, está entre os pontos em que a empresa avalia novos investimentos. A expansão de centros logísticos e a pressão sobre a circulação de veículos pesados aumentam a necessidade de intervenções que reduzam congestionamentos e ampliem a segurança viária.
Na SPVias, a companhia estuda duplicações nas rodovias SP-258 e SP-255, em trechos das regiões de Itapeva e Avaré. Já na Motiva Sorocabana, o grupo avalia a implantação de contornos rodoviários previstos em planejamento, mas que não fazem parte das obrigações originais da Concessão.
A estratégia da Motiva em rodovias mostra como contratos existentes podem se tornar plataformas de novos investimentos. Quando há necessidade comprovada de obras adicionais, o poder concedente e a Concessionária podem discutir aditivos, reequilíbrios ou repactuações, desde que sejam respeitados os critérios legais, regulatórios e de interesse público.
Crescimento depende de poder concedente maduro
A Motiva em rodovias adotou uma postura mais seletiva para aquisições e leilões. A empresa busca regiões nas quais identifica poder concedente maduro, regras estáveis e matriz de riscos considerada adequada. Esse critério ganha relevância em um setor no qual os contratos são extensos e envolvem investimentos que podem se prolongar por décadas.
Uma Concessão rodoviária depende de mais do que demanda de tráfego. O investidor avalia a qualidade dos estudos, a previsibilidade regulatória, a capacidade do poder público de decidir sobre pleitos, a maturidade das agências fiscalizadoras, o histórico de revisões tarifárias e os mecanismos de solução de controvérsias.
A Motiva em rodovias tende a valorizar ativos inseridos em ambientes onde essas variáveis são mais claras. Regiões metropolitanas e corredores logísticos consolidados costumam reunir maior densidade de tráfego, atividade econômica diversificada e necessidades de investimento mais visíveis. Isso pode reduzir incertezas na projeção de receitas e facilitar a identificação de obras que tragam ganhos operacionais mensuráveis.
O conceito de poder concedente maduro não significa apenas uma estrutura pública experiente em realizar leilões. Ele envolve a capacidade de acompanhar contratos, fiscalizar metas, tomar decisões técnicas e manter diálogo institucional com os operadores sem comprometer a independência regulatória. Para empresas e financiadores, a previsibilidade dessas relações é tão importante quanto a tarifa ou o volume de tráfego.
A Motiva em rodovias procura, portanto, combinar crescimento com disciplina de capital. A busca por ativos não significa participação automática em todos os certames. A empresa indica que avaliará oportunidades no mercado primário, formado por novas licitações, e no mercado secundário, que envolve compra de participações ou transferência de controle de Concessionárias já existentes.
Motiva em rodovias vê menor apetite em leilões
A seletividade da empresa também aparece na avaliação sobre os próximos leilões. Durante a entrevista à CNN, o CEO da Motiva, Miguel Setas, afirmou que o cenário de juros elevados, maior volatilidade e menor oferta de ativos considerados estratégicos pode reduzir o apetite da companhia por novos certames.
A avaliação não significa que a Motiva em rodovias deixará de participar do mercado de Concessões. O que muda é o grau de seletividade. A empresa encerrou, no curto prazo, o ciclo mais intenso de participação em leilões que resultou na incorporação de ativos como a Fernão Dias e a Motiva Sorocabana.
Segundo Setas, a empresa percebe menos oportunidades classificadas como “premium” no horizonte imediato. Essa leitura está ligada ao perfil dos ativos disponíveis, ao ambiente macroeconômico e à necessidade de preservar retornos compatíveis com os riscos assumidos.
A Motiva em rodovias vê as disputas recentes como competitivas, mas ainda disciplinadas. O executivo afirmou que a entrada de novos operadores, investidores financeiros e consórcios de construtoras não levou o mercado a uma dinâmica de propostas excessivamente agressivas, com descontos tarifários capazes de comprometer a sustentabilidade financeira dos contratos.
Essa é uma discussão central no setor. Deságios elevados podem ser positivos para usuários no curto prazo, pois reduzem tarifas. Porém, quando não estão sustentados por ganhos reais de eficiência, capital suficiente e projeções consistentes, podem pressionar a execução de obras e aumentar o risco de pedidos futuros de reequilíbrio.
Venda dos aeroportos reposiciona a Motiva em rodovias
A venda da plataforma aeroportuária marcou uma mudança estrutural na companhia. Em setembro, a empresa concluiu a transferência de 20 aeroportos para a ASUR, em operação avaliada em R$ 12,21 bilhões, considerando R$ 5,187 bilhões em participação acionária e R$ 7,024 bilhões em dívidas dos ativos.
O movimento foi detalhado pelo Hub PPP na cobertura sobre a venda dos aeroportos da Motiva para a ASUR. A transação não criou novas Concessões aeroportuárias nem encerrou os contratos vigentes. Ela transferiu o controle da holding que reunia as participações da Motiva em aeroportos no Brasil, Costa Rica, Equador e Curaçao.
Com a saída do setor aeroportuário, a Motiva em rodovias ganhou peso ainda maior no portfólio. A companhia passou a concentrar sua estrutura em dois grandes segmentos: rodovias e trilhos. A simplificação permite direcionar recursos financeiros, equipes técnicas e capacidade de gestão para ativos terrestres, onde a empresa busca aumentar eficiência e ampliar receitas.
No terceiro trimestre de 2026, a Motiva registrou lucro líquido societário de R$ 3,42 bilhões, influenciado pela venda da plataforma aeroportuária. No mesmo período, a companhia investiu R$ 1,93 bilhão em rodovias e executou R$ 5,57 bilhões em capex em rodovias e trilhos entre janeiro e setembro.
Esses números ajudam a dimensionar a capacidade de investimento da Motiva em rodovias, mas não significam que todas as oportunidades estimadas serão automaticamente contratadas. Os R$ 30 bilhões citados pela companhia representam um mapeamento de possibilidades que ainda dependem de negociação com poderes concedentes, análise regulatória, definição de escopo, estrutura financeira e eventuais aprovações dos órgãos de controle.
Motiva em rodovias avalia Fernão Dias, Rodoanel e BR-101
A Fernão Dias aparece entre os principais ativos em avaliação pela Motiva em rodovias. A BR-381 conecta Belo Horizonte a São Paulo e atende regiões industriais, centros urbanos, polos logísticos e corredores de longa distância. A discussão sobre novos investimentos envolve ampliação de capacidade e correções de traçado em uma rodovia cuja demanda mudou desde a assinatura do contrato original.
No Rodoanel Oeste, a perspectiva é de maior pressão sobre o tráfego com a abertura do trecho Norte. A ligação entre diferentes rodovias paulistas faz do ativo uma infraestrutura de circulação metropolitana e de distribuição de cargas. A eventual necessidade de ampliação poderá levar a uma repactuação contratual, devido ao porte dos investimentos exigidos.
A Motiva em rodovias também discute a inclusão do Eixão de Florianópolis e do trecho do Morro dos Cavalos na ViaCosteira, Concessionária responsável por uma parte da BR-101 em Santa Catarina. A operação depende de tratativas institucionais e de decisões regulatórias. Os trechos são relevantes para a mobilidade catarinense e para o transporte de cargas no Sul do país, mas sua incorporação exige clareza sobre investimentos, riscos e responsabilidades.
Em todos esses casos, a discussão vai além da vontade da Concessionária. A inclusão de obras em contratos existentes precisa demonstrar interesse público, viabilidade técnica e compatibilidade com a matriz de riscos. O processo deve preservar transparência e permitir avaliação dos impactos sobre tarifa, prazo contratual, obrigações de desempenho e equilíbrio econômico-financeiro.
Motiva em rodovias e o mercado secundário de Concessões
O mercado secundário deve ter papel relevante na estratégia da Motiva em rodovias. A compra de participações em Concessionárias existentes permite que empresas adquiram ativos já operacionais, com dados de tráfego, histórico de receitas, contratos de financiamento e obrigações conhecidas.
Esse tipo de operação pode ser mais atraente para investidores que preferem ativos em fase operacional a projetos que ainda exigem grande volume de obras. Por outro lado, a compra de uma Concessionária envolve análise detalhada de passivos, investimentos pendentes, riscos regulatórios, contingências judiciais e compromissos contratuais.
A Motiva em rodovias não é a única empresa que acompanha esse mercado. O aumento do número de Concessões, as repactuações de contratos e a entrada de fundos financeiros ampliam as possibilidades de mudança de controle ao longo da vigência dos ativos. O ponto decisivo é que a troca de acionistas não elimina as obrigações públicas assumidas pela Concessionária.
A evolução do mercado secundário foi abordada pelo Hub PPP ao analisar como investidores em infraestrutura podem alterar o perfil das Concessões. A entrada de novos investidores em ativos de infraestrutura amplia as alternativas de capital, mas exige atenção à governança, à capacidade de execução e à preservação das obrigações contratuais.
Crescimento seletivo será o foco da Motiva em rodovias
A estratégia da Motiva em rodovias indica uma fase de crescimento menos baseada na expansão indiscriminada de carteira e mais concentrada na qualificação dos ativos já administrados. Em vez de disputar todos os leilões, a companhia pretende priorizar rodovias em regiões metropolitanas, corredores logísticos e áreas conectadas à produção agrícola.
O reposicionamento ocorre em um momento no qual o setor de Concessões rodoviárias amplia sua carteira, mas também enfrenta custos de financiamento elevados, desafios de licenciamento, necessidade de adaptação climática e maior complexidade na execução de obras. Nesse ambiente, a capacidade de selecionar ativos, negociar investimentos e manter disciplina financeira tende a ser um diferencial.
Para o mercado, os próximos movimentos da Motiva em rodovias servirão como referência sobre o apetite de grandes operadores por novos ativos e sobre o peso que aditivos, repactuações e aquisições terão no próximo ciclo de Concessões. A companhia tem recursos, escala e carteira para crescer, mas deixou claro que buscará oportunidades com risco compatível e ambiente regulatório previsível.