A Perfin e a Equipav avaliam a venda de participação na EPR, plataforma criada pelos dois grupos para disputar e administrar concessões rodoviárias. A intenção seria atrair um novo sócio, provavelmente minoritário, depois de um ciclo acelerado de expansão que levou a companhia a conquistar sete concessões em apenas quatro anos.
A operação ainda está em fase de avaliação. Não foram divulgados o percentual que poderá ser negociado, a avaliação atribuída à EPR, o cronograma do processo ou os potenciais interessados. Também não há, até o momento, indicação pública de que Perfin e Equipav pretendam deixar o negócio ou transferir o controle da companhia.
O movimento ocorre quando a EPR passa da etapa de formação de sua carteira para um período mais intensivo em obras, financiamentos e execução contratual. Segundo informações de mercado, as concessões conquistadas pela operadora reúnem aproximadamente R$ 60 bilhões em investimentos previstos.
A entrada de um terceiro investidor poderá ampliar a capacidade da companhia de cumprir esses compromissos e, simultaneamente, disputar novos leilões ou adquirir concessões já existentes.
Venda de participação na EPR ocorre após rápida expansão
A EPR nasceu da união entre a experiência operacional da Equipav em infraestrutura e a capacidade de gestão de investimentos da Perfin. A plataforma começou sua expansão pelas concessões estaduais do Triângulo Mineiro e do Sul de Minas, assumidas em 2023.
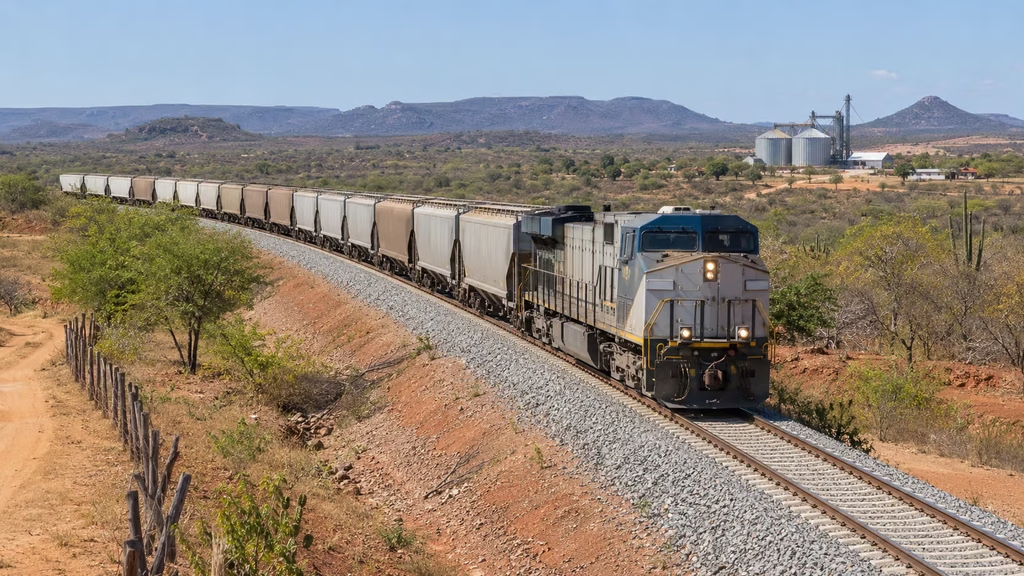
Desde então, a companhia ampliou sua presença em Minas Gerais e entrou no programa federal de concessões rodoviárias. O portfólio oficial da EPR reúne atualmente sete concessões, com mais de 3.642 quilômetros de rodovias distribuídos por 172 municípios.
Em Minas Gerais, a empresa administra a EPR Triângulo, com 627,4 quilômetros; a EPR Sul de Minas, com 454,4 quilômetros; e a EPR Vias do Café, com 432,8 quilômetros. Também opera a EPR Via Mineira, responsável por 232 quilômetros da BR-040 entre Belo Horizonte e Juiz de Fora.
No Paraná, o grupo controla a EPR Litoral Pioneiro, com cerca de 605 quilômetros; a EPR Iguaçu, com 662 quilômetros; e a EPR Paraná, com aproximadamente 628 quilômetros.
A maior parte dessa carteira ainda está nos primeiros anos dos contratos. É justamente nessa fase que as concessionárias precisam mobilizar mais capital para recuperação do pavimento, duplicações, faixas adicionais, dispositivos de segurança, bases operacionais, atendimento aos usuários e implantação dos sistemas de cobrança.
A possível venda de participação na EPR deve ser compreendida nesse contexto. A companhia construiu rapidamente uma carteira relevante, mas agora precisa financiar o cumprimento simultâneo de programas de investimentos contratados em diferentes leilões.
Vender ações não significa necessariamente capitalizar a empresa
A estrutura da operação será decisiva para determinar quanto dinheiro efetivamente chegará ao caixa da EPR.
Em uma venda secundária, o novo investidor compra ações pertencentes à Perfin e à Equipav. Nesse caso, os recursos são destinados aos atuais acionistas e não necessariamente à operadora rodoviária.
Já em uma emissão primária, a própria EPR cria novas ações, que são adquiridas pelo novo sócio. O dinheiro ingressa diretamente na companhia e pode ser utilizado para financiar obras, reduzir endividamento, aportar recursos nas concessionárias ou disputar novos projetos.
Também é possível adotar uma estrutura mista, combinando a venda de parte das ações existentes com um aumento de capital. Esse modelo permitiria oferecer liquidez parcial aos atuais investidores e, ao mesmo tempo, reforçar o caixa da plataforma.
Por isso, a expressão “capitalizar o crescimento” somente será confirmada quando a estrutura financeira da transação for conhecida. A venda de participação na EPR, isoladamente, não garante que o dinheiro obtido será utilizado nas concessões.
Carteira exige recursos antes da maturação das receitas
As concessões rodoviárias são contratos de longo prazo, mas os principais investimentos costumam ficar concentrados nos primeiros anos. A concessionária precisa executar obras antes que o crescimento do tráfego e a arrecadação tarifária produzam toda a receita esperada na modelagem.
Esse descasamento exige uma combinação de capital próprio, financiamentos bancários e emissões de dívida. Quanto maior o número de concessões assumidas em sequência, maior tende a ser a necessidade de recursos dos acionistas para sustentar os investimentos iniciais.
A EPR Litoral Pioneiro demonstra a escala financeira envolvida. A concessão federal possui prazo de 30 anos e abrange trechos das BR-153, BR-277 e BR-369, além de rodovias estaduais do Paraná. A ANTT informa que o contrato começou em fevereiro de 2024 e cobre pouco mais de 604 quilômetros.
Para financiar a modernização desse corredor, o BNDES aprovou R$ 6,4 bilhões para a concessionária. Os recursos apoiam um programa que inclui 350 quilômetros de duplicações, 138 quilômetros de faixas adicionais e 73 quilômetros de vias marginais, segundo informações publicadas pela própria ANTT.
Esse financiamento reduz a necessidade de capital próprio, mas não a elimina. Operações de crédito de longo prazo exigem garantias, cumprimento de condições financeiras e aportes dos acionistas. Outras concessões da plataforma também precisarão estruturar suas próprias soluções de financiamento à medida que os cronogramas de obras avançarem.
A entrada de um novo sócio poderá repartir essa demanda de capital entre mais investidores e permitir que Perfin e Equipav preservem capacidade financeira para futuras oportunidades.
Novo investidor precisará oferecer mais do que recursos
O perfil do novo acionista será tão importante quanto o valor da transação. Fundos de pensão, fundos soberanos, gestoras internacionais e investidores especializados em infraestrutura são candidatos naturais para ativos com receitas de longo prazo e vinculadas a contratos públicos.
Um investidor financeiro poderá ampliar a capacidade de aporte e fortalecer a governança. Um operador estratégico, por outro lado, também poderá contribuir com experiência técnica, tecnologia, gestão de obras e participação em novos leilões.
A escolha dependerá da estratégia dos atuais acionistas. Se o objetivo for apenas financiar a carteira já conquistada, um investidor institucional de longo prazo poderá ser suficiente. Caso a EPR pretenda acelerar aquisições e disputar concessões maiores, poderá buscar um parceiro disposto a acompanhar sucessivos aumentos de capital.
A governança também será central. Mesmo minoritário, o novo acionista poderá solicitar assentos no conselho de administração, direito de veto sobre determinadas decisões, proteção contra diluição e participação na definição de novos investimentos.
Essas condições influenciam diretamente a capacidade de Perfin e Equipav de continuar conduzindo a estratégia da empresa depois da venda de participação na EPR.
Operação poderá exigir análise dos poderes concedentes
A entrada de um acionista minoritário não equivale automaticamente a uma transferência de controle. Ainda assim, a operação precisará ser examinada à luz dos contratos de cada concessão e dos acordos societários existentes.
A EPR reúne ativos regulados por diferentes poderes concedentes. Parte da carteira pertence ao programa estadual de Minas Gerais, enquanto as concessões do Paraná e da BR-040 são acompanhadas pela Agência Nacional de Transportes Terrestres.
Se a transação modificar o controle direto ou indireto de alguma concessionária, será necessária autorização do respectivo poder concedente. Mesmo sem transferência de controle, determinados contratos podem exigir comunicação prévia, apresentação da nova composição societária ou comprovação de que a mudança não reduz a capacidade técnica e financeira do grupo.
Os financiadores também poderão participar da análise. Contratos de crédito e escrituras de debêntures normalmente estabelecem regras sobre alterações societárias, manutenção de controle e reorganizações envolvendo as concessionárias.
A conclusão da venda de participação na EPR, portanto, dependerá não apenas de um acordo sobre preço. A operação precisará preservar as garantias dos financiamentos, os compromissos assumidos nos leilões e as condições de habilitação utilizadas para conquistar as concessões.
Movimento acompanha consolidação do mercado rodoviário
A busca por um novo sócio reflete uma mudança no mercado brasileiro de rodovias. Depois de uma sequência de leilões federais e estaduais, os operadores precisam equilibrar a expansão de suas carteiras com a capacidade de financiar os projetos já conquistados.
Essa pressão tende a estimular reorganizações societárias, entrada de investidores institucionais, formação de consórcios e venda de participações em plataformas existentes. Também poderá ampliar o mercado secundário de concessões, no qual ativos deixam de ser negociados apenas nos leilões promovidos pelo poder público e passam a trocar de mãos por meio de operações empresariais.
Para investidores que não possuem estrutura operacional própria, a aquisição de uma participação em uma plataforma consolidada oferece acesso imediato a vários contratos. Em vez de criar uma concessionária do zero, o novo sócio ingressa em um grupo com equipes técnicas, sistemas de operação, relacionamento regulatório e fontes de receita já estabelecidas.
O risco, contudo, não desaparece. O investidor precisará avaliar o desempenho de cada concessão, o avanço das obras, as revisões tarifárias, o tráfego, o endividamento e a exposição a eventuais reequilíbrios econômico-financeiros.
A movimentação reforça uma tendência acompanhada pelo Hub PPP: o crescimento das concessões brasileiras está produzindo não apenas novos leilões, mas também um mercado cada vez mais ativo de capital, financiamento e negociação de participações.
Próximos passos da venda de participação na EPR
O primeiro sinal concreto será a definição do modelo da transação. O mercado deverá observar se a operação envolverá somente ações dos atuais sócios ou se haverá aumento de capital na EPR.
Também serão relevantes o percentual oferecido, a avaliação atribuída à companhia e os direitos de governança concedidos ao novo investidor. Esses elementos permitirão entender se a operação representa apenas uma diversificação acionária ou uma mudança mais profunda na estratégia da plataforma.
Outro ponto será a destinação dos recursos. Caso o dinheiro ingresse no caixa da empresa, será necessário identificar quanto será direcionado às concessões existentes, quanto poderá financiar novos leilões e qual parcela será reservada para aquisições.
Enquanto essas condições não forem divulgadas, a venda de participação na EPR permanece uma operação em avaliação. Não há negócio concluído nem alteração confirmada no controle das concessionárias.
A iniciativa, contudo, mostra que o próximo estágio do programa brasileiro de concessões dependerá não apenas da oferta de bons projetos. Também exigirá acionistas capazes de sustentar investimentos bilionários durante os anos mais intensivos dos contratos.