Os investimentos em saneamento no Brasil devem alcançar R$ 44,2 bilhões em 2027, maior volume anual previsto para o setor até o fim da década. A projeção faz parte de um estudo produzido pelo Itaú BBA em parceria com a consultoria Inter.B, que mapeou R$ 201,5 bilhões em recursos contratados ou anunciados para o período entre 2026 e 2030.
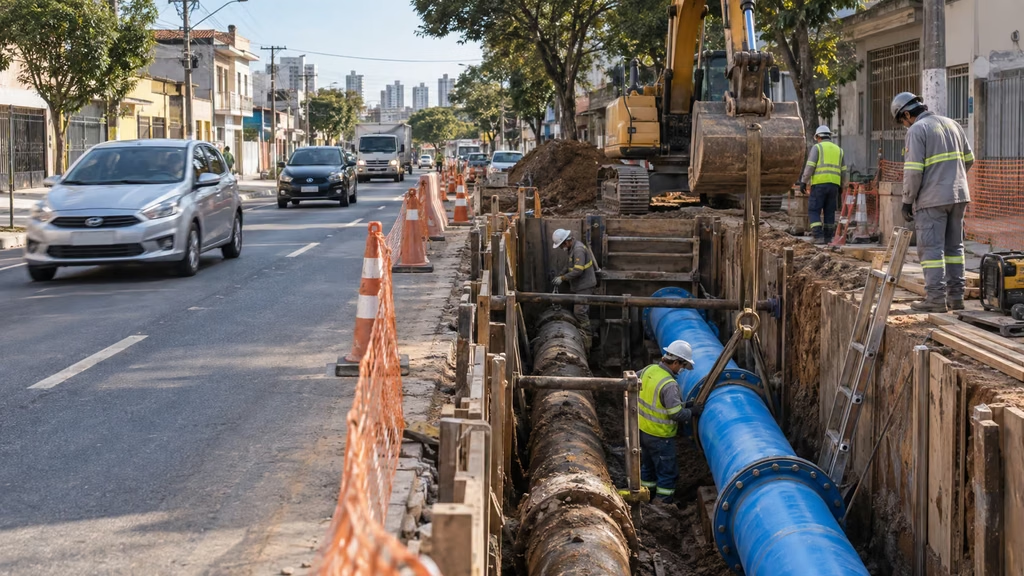
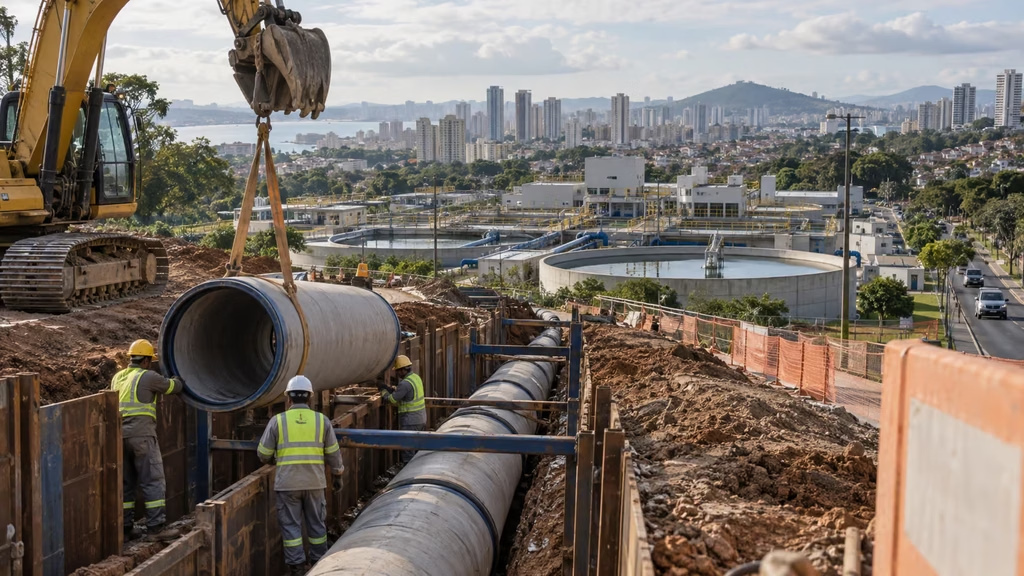
O número confirma a entrada do saneamento em uma fase mais intensa de execução. Concessões e Parcerias Público-Privadas contratadas depois da aprovação do novo marco legal começam a concentrar obras, enquanto companhias estaduais e operadores privados ampliam redes, estações de tratamento e sistemas de abastecimento.
A dimensão do investimento previsto para 2027, entretanto, não deve esconder a principal conclusão do próprio levantamento. A média anual do pipeline identificado é de R$ 40,3 bilhões, enquanto o país precisaria investir R$ 95,2 bilhões por ano para alcançar as metas estabelecidas para 2033.
Isso significa que os investimentos em saneamento já contratados ou anunciados correspondem a aproximadamente 42% do ritmo considerado necessário. A diferença chega a R$ 54,9 bilhões por ano.
Em outras palavras, o Brasil poderá registrar um recorde de investimento em 2027 e, ainda assim, continuar distante da velocidade exigida para levar água potável a 99% da população e coleta e tratamento de esgoto a 90% até 31 de dezembro de 2033.
Para o mercado acompanhado pelo Hub PPP, esse contraste é mais relevante do que o recorde isolado. O setor conseguiu formar uma carteira maior, atrair capital privado e colocar projetos de grande escala em operação. O próximo desafio será transformar compromissos financeiros em obras concluídas, ligações efetivas e serviços prestados dentro do prazo.
Investimentos em saneamento cobrem apenas 42% do ritmo necessário
A soma de R$ 201,5 bilhões prevista entre 2026 e 2030 representa uma média de R$ 40,3 bilhões por ano. Caso a necessidade anual de R$ 95,2 bilhões indicada pelo estudo fosse aplicada uniformemente ao mesmo período, o setor precisaria mobilizar aproximadamente R$ 476 bilhões em cinco anos.
A diferença entre os dois valores seria de R$ 274,5 bilhões até 2030. Esse cálculo não consta como uma nova projeção dos autores, mas ajuda a dimensionar a distância entre o pipeline conhecido e o volume necessário para colocar o país em uma trajetória compatível com a universalização.
Mesmo o pico de R$ 44,2 bilhões previsto para 2027 alcançaria somente 46% da necessidade anual estimada. Portanto, o problema não será resolvido apenas pela antecipação de obras já contratadas. Será necessário ampliar a carteira, acelerar novos projetos e criar condições para que operadores públicos e privados aumentem sua capacidade de investimento.
A comparação também precisa considerar que valores contratados ou anunciados não são sinônimos de desembolsos realizados. Uma concessão pode prever bilhões de reais durante 30 ou 35 anos, mas distribuir os investimentos de acordo com o cronograma estabelecido no contrato. Projetos anunciados ainda podem depender de licenciamento, engenharia, financiamento ou decisões regulatórias.
Por isso, os investimentos em saneamento deverão ser acompanhados pelo valor efetivamente executado em cada exercício, e não apenas pelo compromisso total divulgado na assinatura dos contratos. O cumprimento das metas depende da velocidade com que os ativos entram em operação.
A conta da universalização chega a R$ 1,2 trilhão
O Itaú BBA e a Inter.B estimam em aproximadamente R$ 1,2 trilhão o volume necessário para universalizar os serviços de água e esgoto no Brasil. O cálculo parte de um estoque de ativos avaliado em R$ 560 bilhões ao fim de 2025 e procura dimensionar a infraestrutura adicional exigida para ampliar a cobertura.
Esse valor não deve ser interpretado como uma conta a ser financiada de uma única vez. O saneamento é uma atividade de capital intensivo, com investimentos distribuídos por diferentes contratos, operadores, municípios e fontes de recursos. Parte da infraestrutura será financiada pelas tarifas ao longo de décadas, enquanto outra parcela dependerá de crédito, aportes públicos, mercado de capitais e mecanismos de garantia.
A necessidade de investimento também não é uniforme. Municípios com redes consolidadas podem precisar de ampliação, modernização, redução de perdas ou aumento da capacidade de tratamento. Localidades com cobertura baixa precisam construir sistemas quase integralmente novos, incluindo captação, adução, reservação, distribuição, coleta, transporte e tratamento.
Os dados reunidos pelo Sistema Nacional de Informações em Saneamento Básico permitem observar essas diferenças entre municípios e prestadores. A base reúne informações financeiras, operacionais e de atendimento dos serviços de água e esgoto.
Uma das dificuldades para comparar estimativas está justamente na metodologia. Alguns estudos contabilizam apenas a expansão das redes. Outros incluem reposição dos ativos, redução de perdas, adaptação climática, novas fontes de abastecimento e investimentos necessários para atender ao crescimento da população.
O valor de R$ 1,2 trilhão mostra que a universalização não será alcançada com uma única rodada de concessões. O país precisará manter uma carteira permanente de projetos e preservar condições de financiamento durante diferentes ciclos econômicos e políticos.
Pico de 2027 reflete contratos que entraram em fase de obras
O crescimento projetado para 2027 é resultado de uma sequência de concessões, privatizações e PPPs estruturadas desde a aprovação da Lei nº 14.026, em 2020. Muitos desses contratos passaram seus primeiros anos realizando levantamentos, assumindo sistemas, elaborando projetos e preparando as intervenções exigidas.
Grandes concessões realizadas em estados como Rio de Janeiro, Alagoas, Amapá, Pará, Sergipe e Pernambuco começaram a formar uma nova base de compromissos. A desestatização da Corsan e a mudança de controle da Sabesp também ampliaram a participação privada e anteciparam cronogramas de universalização.
No modelo contratual, é comum que os primeiros anos concentrem uma parcela maior dos desembolsos. O operador precisa corrigir deficiências acumuladas, ampliar o atendimento e cumprir metas intermediárias. Depois da implantação, o perfil de gastos tende a migrar para manutenção, reposição e expansão associada ao crescimento urbano.
A carteira oficial de projetos de saneamento do BNDES mostra iniciativas em diferentes estágios, desde estudos técnicos e análise de órgãos de controle até contratos já assinados. O conjunto inclui concessões plenas de água e esgoto, PPPs de esgotamento sanitário e processos de desestatização.
Esse pipeline ajuda a explicar o aumento dos investimentos em saneamento, mas também evidencia que cada modelo possui uma distribuição diferente de riscos. Nas concessões plenas, o parceiro privado assume normalmente a relação com os usuários e a cobrança tarifária. Nas PPPs de esgoto, uma companhia pública pode permanecer responsável pelo abastecimento de água, pela cobrança e pelo pagamento da contraprestação ao parceiro.
A escolha entre os modelos precisa considerar a situação operacional do sistema, a capacidade financeira do parceiro público e o grau de integração entre água e esgoto. Uma estrutura inadequada pode gerar dependência excessiva entre os agentes e dificultar o financiamento.
Setenta leilões contrataram R$ 227,5 bilhões desde 2020
Desde a aprovação do marco legal, o Brasil realizou 70 leilões de saneamento, com R$ 227,5 bilhões em compromissos de investimento, segundo a Associação e Sindicato Nacional das Concessionárias Privadas de Serviços Públicos de Água e Esgoto, a Abcon Sindcon.
Os contratos alcançam aproximadamente 2.480 municípios e uma população próxima de 100 milhões de pessoas. A entidade também identifica mais de 30 projetos em elaboração, abrangendo cerca de 640 cidades e potencial de R$ 32 bilhões.
Esses números não devem ser somados automaticamente aos R$ 201,5 bilhões projetados pelo Itaú BBA e pela Inter.B. Os levantamentos observam períodos e universos diferentes. O primeiro reúne compromissos contratados desde 2020, parte deles distribuída por décadas. O segundo procura mapear os desembolsos anunciados ou contratados entre 2026 e 2030.
O Panorama da Universalização 2026 da Abcon Sindcon indica que a iniciativa privada já está presente em 2.720 municípios, equivalentes a 48,8% das cidades brasileiras. Entre essas localidades, 84% estão inseridas em concessões plenas, 14% em PPPs e 2% em concessões parciais.
A expansão é expressiva, mas a presença de um operador privado não significa que a universalização já tenha sido alcançada. Em muitos casos, o novo contrato foi assinado justamente porque a cobertura era baixa e exigia uma concentração de investimentos nos primeiros anos.
O indicador mais relevante será a correspondência entre o cronograma contratual e o atendimento efetivo. Leilão realizado, outorga paga e financiamento contratado são etapas importantes, mas ainda intermediárias.
Próximos projetos serão mais complexos
Parte das maiores concessões realizadas depois de 2020 concentrou-se em áreas urbanas densas, com sistemas existentes e maior capacidade de pagamento. Embora esses ativos também apresentassem déficits e problemas operacionais, a infraestrutura instalada oferecia uma base para a expansão.
A próxima fronteira está em áreas com cobertura menor, especialmente nas regiões Norte e Nordeste. São territórios nos quais os projetos podem reunir municípios distantes, população dispersa, renda mais baixa, sistemas precários e escassez de informações confiáveis sobre os ativos existentes.
Essas características aumentam o custo de implantação e reduzem a receita tarifária potencial. Também exigem soluções diferentes das utilizadas em regiões metropolitanas. Uma rede convencional de grande extensão nem sempre é a alternativa mais eficiente para comunidades rurais ou isoladas.
Os novos investimentos em saneamento precisarão combinar sistemas centralizados com soluções locais, tecnologias adequadas ao território e mecanismos capazes de atender áreas onde a tarifa não sustenta sozinha a expansão.
É nesse ponto que a regionalização prevista pelo marco legal se torna decisiva. Ao reunir municípios com diferentes perfis, os blocos podem gerar escala e permitir subsídios cruzados. O desenho, contudo, precisa evitar que as localidades menos rentáveis permaneçam para o final do cronograma.
A modelagem deve estabelecer metas por município, área urbana e zona rural, além de determinar como serão atendidos assentamentos informais. Uma meta regional elevada pode esconder bolsões de população sem acesso.
A complexidade também aparece no inventário dos ativos. Operadores que assumem sistemas antigos podem encontrar redes sem cadastro atualizado, equipamentos em condição diferente da informada e passivos ambientais não identificados. Essas divergências já motivaram pedidos de reequilíbrio em alguns contratos.
O aprendizado dos primeiros projetos precisa ser incorporado às próximas concessões. Quanto menor a qualidade das informações disponibilizadas antes da licitação, maior será a chance de disputas depois da assinatura.
Debêntures financiaram R$ 67 bilhões no setor
As debêntures incentivadas se tornaram uma das principais fontes dos investimentos em saneamento. O levantamento do Itaú BBA e da Inter.B estima que o setor já realizou R$ 67 bilhões em emissões por meio desse instrumento, volume praticamente inexistente quando o novo marco foi aprovado.
Os títulos permitem que empresas captem recursos de longo prazo no mercado de capitais e oferecem benefício fiscal aos investidores pessoas físicas. A estrutura é particularmente adequada a concessões, que possuem receitas distribuídas durante décadas.
O crescimento das emissões demonstra maior confiança dos financiadores, mas não resolve sozinho a necessidade anual de R$ 95,2 bilhões. O mercado brasileiro ainda terá de combinar debêntures, crédito bancário, financiamentos do BNDES, recursos do FGTS, agências multilaterais e capital dos acionistas.
Nas PPPs, a capacidade de pagamento do parceiro público também é determinante. A concessionária pode captar os recursos para construir a infraestrutura, mas os financiadores analisarão a segurança da contraprestação, as garantias e a situação fiscal do estado ou município.
O ambiente de juros influencia diretamente essa equação. Operadores que venceram diferentes leilões carregam compromissos elevados e precisam equilibrar a execução das obras com seus limites de endividamento. Uma alta prolongada do custo de capital pode reduzir a capacidade de novos grupos entrarem nos certames.
A atração de investidores estrangeiros oferece uma fonte adicional de capital. Fundos soberanos, fundos de pensão e gestores de infraestrutura já participam de empresas brasileiras do setor. O saneamento reúne características valorizadas por esses agentes, como demanda resiliente, contratos longos e impacto social mensurável.
Esse interesse, entretanto, depende de estabilidade regulatória, respeito aos contratos e previsibilidade tarifária. Capital disponível não transforma um projeto mal estruturado em um bom investimento.
Regulação será tão importante quanto financiamento
A expansão dos investimentos em saneamento ocorre em um setor regulado por dezenas de agências estaduais, municipais e intermunicipais. O novo marco atribuiu à Agência Nacional de Águas e Saneamento Básico a competência para editar normas de referência, buscando maior convergência entre essas entidades.
A ANA mantém normas e procedimentos voltados à regulação do saneamento, mas a aplicação e a fiscalização continuam sob responsabilidade das agências infranacionais. O avanço dependerá da capacidade técnica desses órgãos para analisar tarifas, validar ativos, medir indicadores e decidir pedidos de reequilíbrio.
Os contratos precisam estabelecer uma linha de base confiável. Sem saber quantas pessoas eram atendidas, qual era o estado das redes e quanto esgoto era efetivamente tratado no início da concessão, torna-se difícil avaliar o desempenho posterior.
Também é necessário separar riscos que pertencem ao operador daqueles que devem ser tratados pelo poder concedente. Erros de projeto, produtividade e gestão não podem ser transferidos automaticamente ao usuário. Ao mesmo tempo, passivos ocultos ou mudanças impostas pelo próprio governo podem exigir recomposição do contrato.
Reequilíbrios não são, por definição, evidência de fracasso. Contratos com duração de 30 ou 35 anos precisam ter mecanismos para enfrentar acontecimentos imprevisíveis. O problema surge quando a modelagem é baseada em informações insuficientes ou quando o processo regulatório não oferece transparência.
O aumento do investimento tornará essas decisões mais frequentes e financeiramente relevantes. Uma regulação frágil pode elevar o custo de capital, afastar concorrentes e comprometer a modicidade tarifária.
Investimento executado ainda não significa serviço universalizado
Uma rede concluída só produz resultado quando está conectada aos imóveis, recebe o esgoto e possui capacidade de transporte e tratamento. Da mesma forma, uma estação de tratamento ampliada não resolve o déficit se os coletores e interceptores necessários não estiverem operacionais.
A avaliação dos investimentos em saneamento precisa acompanhar a cadeia completa. Isso inclui redes construídas, ligações ativadas, volume coletado, capacidade de tratamento, qualidade do efluente, continuidade do abastecimento e redução das perdas de água.
As perdas permanecem como um dos maiores problemas do setor. A consolidação do Instituto Trata Brasil com base no SINISA indica que cerca de 39,5% da água produzida é perdida antes de chegar aos consumidores. Parte desse volume corresponde a vazamentos, enquanto outra parcela está relacionada a falhas de medição ou ligações irregulares.
Reduzir perdas pode liberar água já produzida, diminuir gastos com energia e produtos químicos e adiar a necessidade de novas captações. Portanto, o investimento não deve ser medido apenas pela construção de ativos visíveis.
A tarifa social também precisa acompanhar a expansão. O acesso físico perde parte de seu efeito quando famílias vulneráveis não conseguem pagar pelo serviço ou evitam conectar seus imóveis à rede de esgoto por causa dos custos internos.
Universalizar significa atender de forma contínua, segura e economicamente acessível. Essa definição é mais exigente do que inaugurar uma estação ou contabilizar quilômetros de tubulação.
Pico exigirá capacidade de execução das empresas
O aumento simultâneo das obras criará pressão sobre toda a cadeia produtiva. Operadores disputarão empresas de engenharia, tubos, bombas, equipamentos eletromecânicos, sistemas de automação e profissionais especializados.
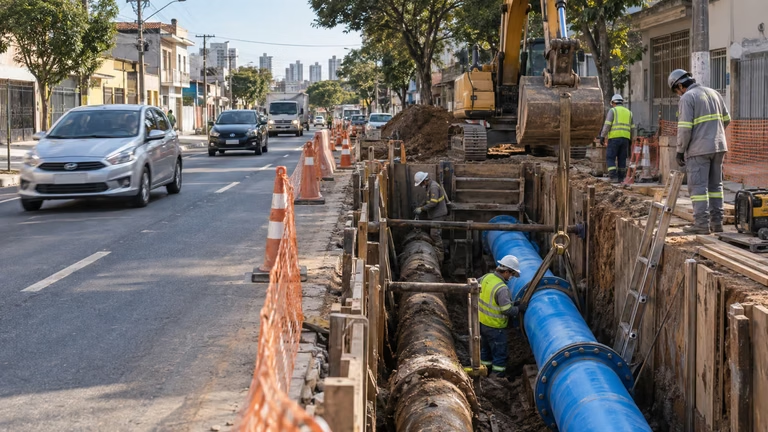
Municípios também precisarão acompanhar intervenções em vias públicas, emitir licenças, organizar desvios de trânsito e fiscalizar a recomposição do pavimento. A concentração de canteiros aumenta o risco de acidentes e conflitos com redes de gás, energia, telecomunicações e drenagem.
Projetos anunciados podem atrasar por falta de licenciamento ambiental, desapropriação, autorização municipal ou engenharia executiva. Em grandes sistemas, um único interceptor ou estação elevatória atrasada pode impedir que diferentes redes entrem em operação.
O pico dos investimentos em saneamento será, portanto, um teste da capacidade de gestão dos portfólios. Não bastará contratar milhares de obras. Será necessário identificar gargalos, priorizar estruturas críticas e impedir que ativos concluídos permaneçam sem utilização.
A divulgação de valores agregados deverá ser acompanhada por informações sobre execução física e financeira. Investidores, reguladores, governos e usuários precisam saber quanto foi aplicado, quais metas foram cumpridas e quais entregas permanecem atrasadas.
Depois de 2033, a conta não desaparece
O estudo estima que, mesmo após a universalização, o setor precisará investir aproximadamente R$ 20 bilhões por ano para manter a infraestrutura. Redes envelhecem, equipamentos precisam ser substituídos e estações devem acompanhar o crescimento das cidades.
Mudanças climáticas também tendem a elevar essa necessidade. Secas prolongadas, chuvas extremas, enchentes e alterações na disponibilidade hídrica exigirão sistemas mais resilientes, novas fontes de abastecimento, maior reservação e proteção das instalações.
Por isso, 2033 deve ser tratado como uma meta intermediária de cobertura, e não como o encerramento do ciclo de investimentos. Contratos firmados hoje continuarão em operação por décadas e precisarão preservar a qualidade dos serviços depois da expansão inicial.
O pico previsto para 2027 mostra que o saneamento brasileiro conquistou escala e passou a atrair diferentes fontes de capital. Mas também revela o tamanho da distância que ainda separa o pipeline atual da necessidade real.
O país não enfrenta apenas falta de dinheiro. Precisa de projetos bem estruturados, regulação tecnicamente preparada, financiamento diversificado, operadores capazes de executar e contratos que direcionem investimentos para as áreas mais deficitárias.
Os investimentos em saneamento poderão alcançar um recorde de R$ 44,2 bilhões em 2027. O resultado só será efetivamente histórico, contudo, se esse volume se transformar em água segura, esgoto tratado, redução de perdas e atendimento para quem ainda permanece fora das redes.