A venda dos aeroportos da Motiva foi concluída nesta terça-feira (1º), encerrando a participação do grupo brasileiro no setor aeroportuário. A totalidade das ações que a companhia detinha na Companhia de Participações em Concessões foi transferida para o Aeropuerto de Cancún, subsidiária do Grupo Aeroportuario del Sureste, a ASUR.
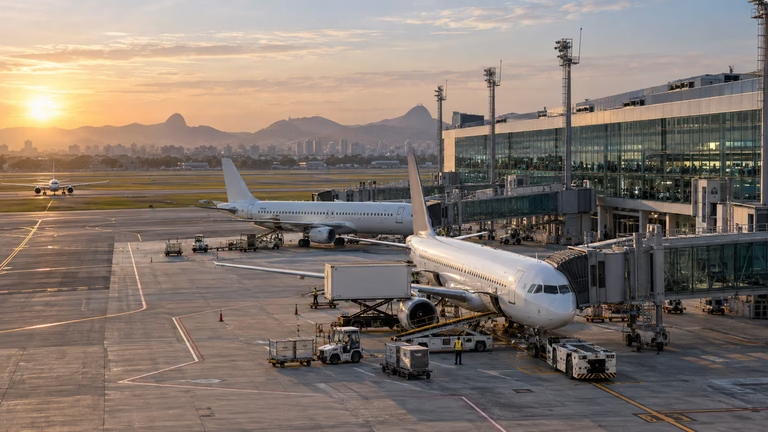
A holding concentra as participações da Motiva em 20 aeroportos distribuídos entre Brasil, Costa Rica, Equador e Curaçao. Em conjunto, esses terminais movimentaram mais de 48 milhões de passageiros em 2025.
O valor empresarial da transação alcançou R$ 12,211 bilhões. Esse número, porém, não corresponde integralmente ao dinheiro recebido pela antiga controladora. A Motiva informou que o preço final pago pelas ações foi de R$ 5,187 bilhões, depois dos ajustes previstos no contrato. Os R$ 7,024 bilhões restantes correspondem às dívidas dos ativos que passaram a integrar a estrutura controlada pela ASUR.
Essa distinção é importante para compreender o impacto financeiro da venda dos aeroportos da Motiva. A operação transfere participações societárias e endividamento, libera capital para outros investimentos e retira a empresa de um setor no qual havia construído uma das maiores plataformas privadas da América Latina.
R$ 12,2 bilhões não entraram integralmente no caixa
O valor empresarial, também conhecido como enterprise value, procura representar o valor total de determinado negócio. Ele combina o preço atribuído ao capital dos acionistas com as dívidas vinculadas aos ativos adquiridos.
Na venda dos aeroportos da Motiva, o valor empresarial de R$ 12,211 bilhões resulta da soma dos R$ 5,187 bilhões pagos pelas ações com aproximadamente R$ 7,024 bilhões em endividamento líquido transferido junto com a plataforma.
O fato relevante publicado pela Motiva confirma o recebimento de R$ 5,187 bilhões. Esse é o montante diretamente relacionado à aquisição da participação societária, antes da consideração de eventuais tributos, despesas da operação e demais efeitos contábeis.
Portanto, não seria correto afirmar que a Motiva recebeu R$ 12,2 bilhões em caixa. O número maior dimensiona o negócio adquirido pela ASUR, enquanto o valor de R$ 5,187 bilhões representa o preço final das ações da holding.
O contrato de compra e venda havia sido assinado em novembro de 2025, com um preço-base de R$ 5 bilhões para o capital dos acionistas. A diferença até o valor final decorreu dos mecanismos de ajuste previstos para o fechamento.
Venda dos aeroportos da Motiva envolve ativos em quatro países
A transação abrange as participações mantidas pela Motiva em 17 aeroportos brasileiros e três terminais internacionais. A transferência foi realizada por meio da venda da totalidade das ações da Companhia de Participações em Concessões detidas pelo grupo.
No Brasil, a plataforma reúne os aeroportos Afonso Pena, Bacacheri, Londrina e Foz do Iguaçu, no Paraná; Confins e Pampulha, em Minas Gerais; Goiânia, em Goiás; São Luís e Imperatriz, no Maranhão; Navegantes e Joinville, em Santa Catarina; Teresina, no Piauí; Palmas, no Tocantins; Petrolina, em Pernambuco; e Pelotas, Uruguaiana e Bagé, no Rio Grande do Sul.
No exterior, o portfólio inclui participações no Aeroporto Internacional Juan Santamaría, na Costa Rica; no Aeroporto Internacional Mariscal Sucre, em Quito, no Equador; e no Aeroporto Internacional de Curaçao.
A venda dos aeroportos da Motiva não significa, necessariamente, que a ASUR tenha adquirido 100% de cada concessionária individualmente. O objeto da transação foi a participação da Motiva na holding CPC, que concentra posições societárias com diferentes estruturas de controle e participação.
As empresas concessionárias permanecem responsáveis pelos contratos, investimentos, padrões operacionais, tarifas reguladas e demais obrigações assumidas perante os governos e as autoridades de cada país.
ASUR entra no mercado aeroportuário brasileiro
A conclusão da compra marca a entrada da ASUR no mercado brasileiro. Antes da operação, o grupo mexicano administrava 16 concessões aeroportuárias: nove no sudeste do México, seis na Colômbia e uma participação de 60% na operadora do Aeroporto Internacional Luis Muñoz Marín, em San Juan, Porto Rico.
Entre os principais ativos do grupo está o Aeroporto Internacional de Cancún, um dos terminais com maior movimentação internacional do México. A companhia possui ações negociadas na Bolsa Mexicana de Valores e na Bolsa de Nova York.
Com a aquisição da plataforma da Motiva, a ASUR adiciona 20 aeroportos ao seu portfólio e passa a operar diretamente no Brasil, no Equador, na Costa Rica e em Curaçao. A operadora mexicana confirmou a conclusão da transação depois do cumprimento das condições regulatórias e concorrenciais.
A expansão modifica a dimensão geográfica do grupo. A ASUR deixa de estar concentrada principalmente no México, na Colômbia e em Porto Rico e passa a administrar uma rede relevante de terminais brasileiros, incluindo aeroportos de capitais, destinos turísticos e cidades atendidas pela aviação regional.
Transferência de controle não cria novas concessões
A venda dos aeroportos da Motiva é uma operação de mercado secundário. Não se trata de uma nova rodada de concessões, de privatização promovida pelo governo ou de licitação destinada a escolher outro operador.
Os contratos aeroportuários já existiam e continuam válidos. O que mudou foi o controle da holding privada que concentra as participações da Motiva nas concessionárias.
A operação dependia de anuências regulatórias, governamentais e concorrenciais no Brasil e nos demais países envolvidos. A Agência Nacional de Aviação Civil concedeu anuência prévia à transferência das participações relacionadas aos aeroportos brasileiros depois de analisar os requisitos jurídicos, técnicos e fiscais do comprador.
Com o fechamento anunciado pelas empresas, todas as condições precedentes previstas no contrato foram consideradas atendidas. A ASUR assume a plataforma sem eliminar os compromissos estabelecidos nos contratos de concessão.
Isso significa que cronogramas de investimentos, níveis de serviço, regras tarifárias, pagamento de outorgas e indicadores operacionais continuam sujeitos à fiscalização das autoridades competentes. Informações sobre o modelo regulatório brasileiro estão disponíveis no portal de concessões aeroportuárias da Anac.
A mudança de acionista também não autoriza, por si só, alterações em tarifas, prazos ou obrigações. Qualquer modificação contratual deverá seguir as regras aplicáveis e receber as aprovações exigidas.
Plataforma movimentou mais de 48 milhões de passageiros
Os 20 aeroportos da antiga plataforma da Motiva receberam mais de 48 milhões de passageiros em 2025, crescimento de 6,1% em relação ao ano anterior. O número demonstra que o negócio vendido possui escala operacional relevante.
Confins foi o terminal com maior movimento dentro da plataforma, com 13,3 milhões de passageiros no ano. O Aeroporto Afonso Pena, que atende Curitiba, registrou 6,1 milhões, enquanto Goiânia recebeu 3,8 milhões de viajantes.
Navegantes e Foz do Iguaçu movimentaram aproximadamente 2,3 milhões de passageiros cada. São Luís alcançou 1,8 milhão. A operação também inclui terminais regionais com importância para a conectividade de cidades do interior e para a integração de localidades distantes dos principais centros econômicos.
No exterior, o aeroporto de Quito recebeu cerca de 5,3 milhões de passageiros. Curaçao alcançou 2,4 milhões, com crescimento anual de 15,7%. Os números foram divulgados no balanço operacional da plataforma aeroportuária.
O desempenho ajuda a explicar o interesse da ASUR. A compra oferece acesso imediato a aeroportos em operação, com tráfego estabelecido e contratos de longo prazo, evitando que a empresa dependa exclusivamente de futuras licitações para ingressar nos mercados adquiridos.
Motiva concentra estratégia em rodovias e trilhos
A saída do setor aeroportuário integra a estratégia da Motiva de concentrar seus investimentos em concessões rodoviárias e operações ferroviárias no Brasil.
A companhia administra milhares de quilômetros de rodovias e também atua nos sistemas de mobilidade urbana sobre trilhos. Nos últimos anos, ampliou seu portfólio com novas concessões rodoviárias e assumiu compromissos de investimentos que exigem capacidade financeira durante os próximos ciclos de execução.
Ao anunciar a transação, em novembro de 2025, a Motiva informou que a simplificação do portfólio permitiria direcionar capital, equipes e capacidade de financiamento para os dois segmentos considerados prioritários.
A venda dos aeroportos da Motiva também pode ser analisada a partir da estrutura de endividamento do grupo. Ao final de junho de 2026, a companhia apresentava dívida líquida consolidada de aproximadamente R$ 33,1 bilhões. Na holding, a dívida líquida era de R$ 6,8 bilhões, enquanto a alavancagem consolidada correspondia a 3,7 vezes a relação entre dívida líquida e Ebitda ajustado.
O recebimento de R$ 5,187 bilhões amplia a capacidade de reduzir obrigações financeiras ou financiar projetos. Entretanto, não é possível subtrair mecanicamente esse valor da dívida líquida para projetar a posição após a transação. O resultado dependerá da destinação dos recursos, dos tributos, dos custos do negócio, do capital de giro e dos investimentos realizados no período.
Os resultados do segundo trimestre de 2026 mostram que a empresa investiu R$ 1,8 bilhão entre abril e junho e R$ 3,3 bilhões no primeiro semestre, principalmente nos segmentos rodoviário e ferroviário.
Efeito contábil começou antes da conclusão
Embora a transferência societária tenha sido concluída em setembro de 2026, a mudança no balanço da Motiva começou em novembro de 2025.
Desde a assinatura do contrato de venda, os ativos e passivos aeroportuários passaram a ser classificados como mantidos para venda. Os resultados da plataforma também foram apresentados como operações descontinuadas.
Dessa forma, a conclusão da venda dos aeroportos da Motiva produz um efeito expressivo sobre caixa, dívida e participação societária, mas não provoca uma retirada inesperada das receitas aeroportuárias nos resultados continuados. Essa separação já vinha sendo refletida nas demonstrações financeiras da companhia.
O tratamento permite que investidores comparem os resultados dos segmentos que permanecerão na Motiva, especialmente rodovias e trilhos, sem misturá-los ao desempenho da atividade que estava em processo de alienação.
O que muda para passageiros e trabalhadores
Para os passageiros, a principal expectativa no curto prazo é de continuidade operacional. Voos, contratos com companhias aéreas, procedimentos de segurança, serviços aeroportuários e atendimento aos usuários não são interrompidos por causa da transferência acionária.
A ASUR poderá implantar gradualmente seus processos de gestão, sistemas internos e identidade institucional. Mudanças visuais nos aeroportos também poderão ocorrer durante o período de transição, mas deverão respeitar os contratos e a regulamentação aplicável.
Empregados diretamente vinculados às empresas da plataforma passam a integrar a estrutura controlada pelo novo acionista. Serviços corporativos anteriormente fornecidos pela Motiva, como tecnologia, compras, finanças e administração, poderão continuar temporariamente por meio de acordos de transição até que a ASUR conclua a integração.
Os investimentos obrigatórios também continuam. A troca de controlador não elimina obras contratadas nem indicadores de desempenho. A fiscalização deverá acompanhar se a mudança societária preservará a capacidade técnica e financeira necessária para cumprir os compromissos de cada concessão.
Operação mostra amadurecimento do mercado de concessões
A venda dos aeroportos da Motiva demonstra que concessões de infraestrutura podem mudar de controlador durante sua vigência sem a necessidade de devolver os ativos ou realizar uma nova licitação, desde que sejam cumpridas as exigências contratuais e regulatórias.
Esse mercado secundário permite que empresas reorganizem portfólios, liberem capital e transfiram ativos para operadores com estratégias diferentes. Para o poder público, o ponto central é assegurar que a nova controladora possua capacidade financeira, técnica e operacional para cumprir as obrigações já contratadas.
A chegada de uma operadora estrangeira também evidencia o interesse internacional por ativos brasileiros em funcionamento. Diferentemente de projetos ainda em estruturação, aeroportos com histórico de demanda oferecem dados concretos sobre passageiros, receitas, custos, investimentos e desempenho.
Para o mercado acompanhado pelo Hub PPP, a transação oferece um exemplo relevante da diferença entre conceder um serviço público e negociar a participação privada dentro da empresa concessionária. O contrato público permanece, ainda que os acionistas da operadora sejam substituídos.
A Motiva encerra sua passagem pelo setor aeroportuário para concentrar recursos em rodovias e trilhos. A ASUR, por sua vez, estreia no Brasil com uma plataforma pronta, diversificada e responsável por dezenas de milhões de passageiros por ano.
A conclusão da venda dos aeroportos da Motiva não encerra as concessões. Ela inicia uma nova etapa de controle privado, na qual o desempenho da operadora mexicana será medido pelo cumprimento dos investimentos, pela qualidade dos serviços e pela capacidade de administrar uma rede distribuída entre quatro países.