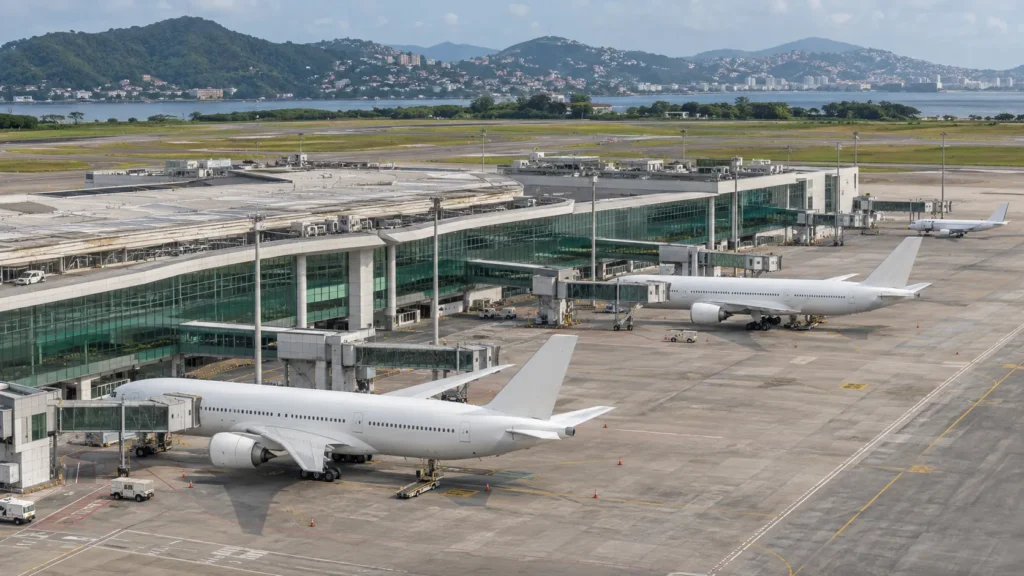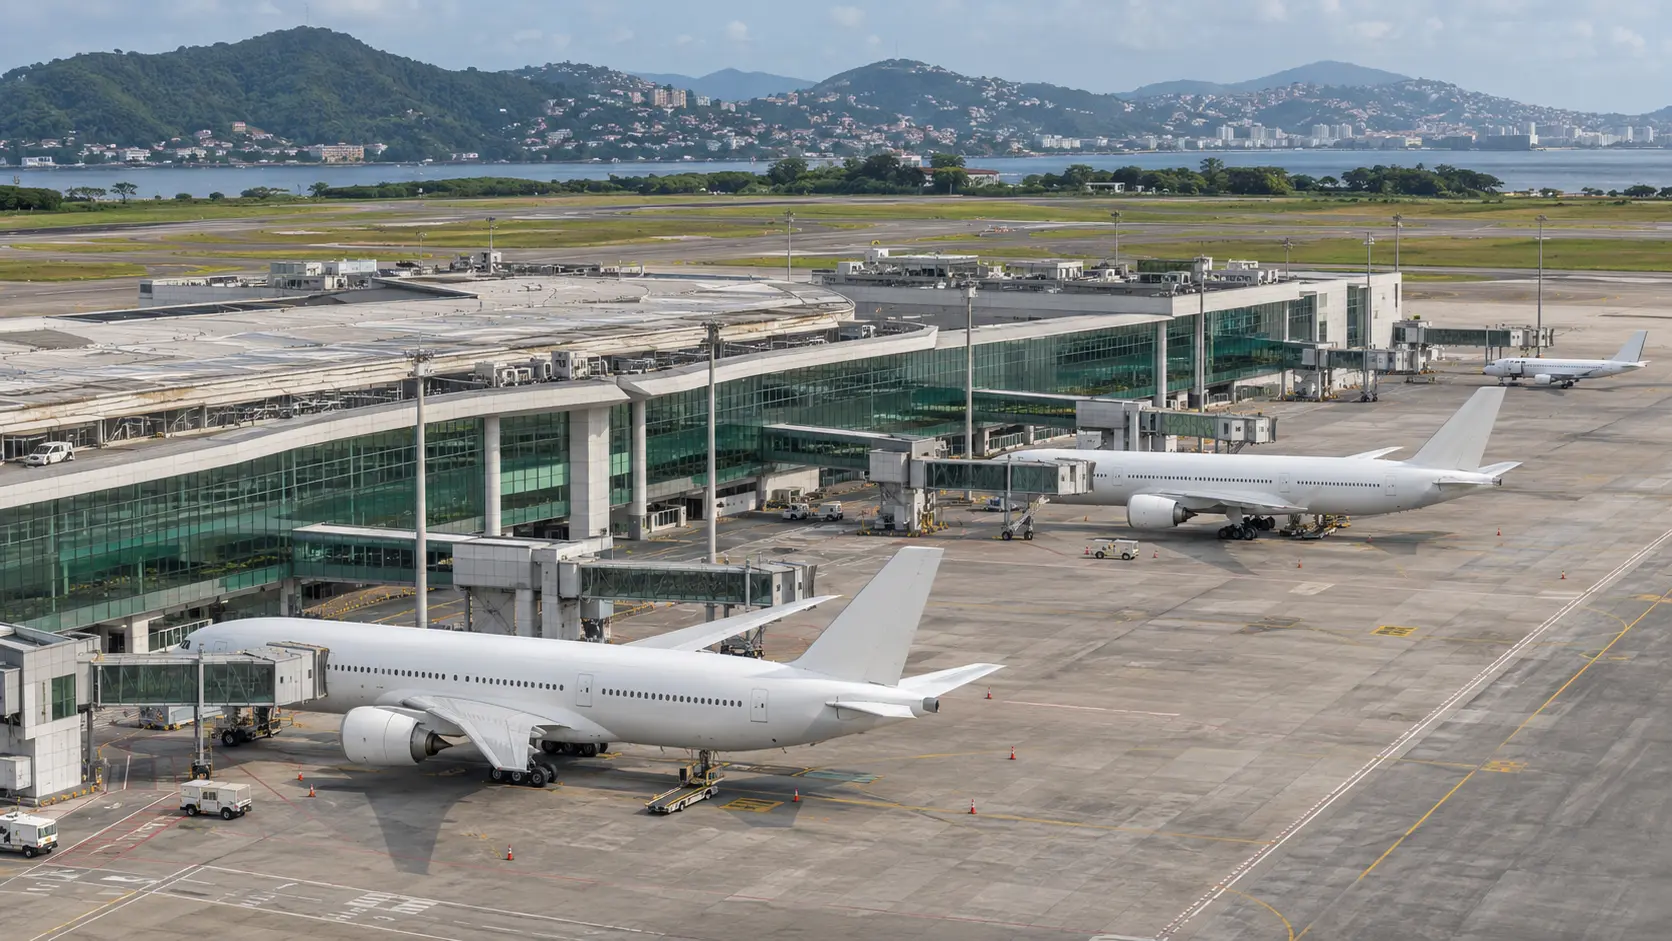
A Aeroporto Internacional do Rio S.A., concessionária controlada pela Aena, estruturou R$ 1,8 bilhão em debêntures do Galeão para financiar o pagamento parcial da outorga, no Rio de Janeiro. A oferta recebeu registro da Comissão de Valores Mobiliários (CVM) em 16 de novembro.
O Anúncio de Início da 1ª Emissão da concessionária destina os recursos ao pagamento ou reembolso de despesas e dívidas relacionadas à contribuição inicial prevista no leilão de venda assistida. A operação organiza o financiamento desse compromisso após a mudança de controle do aeroporto, assumido pela Aena em 6 de outubro.
Debêntures do Galeão têm duas séries, com vencimentos em 2030 e 2031
O Comunicado ao Mercado com o Resultado do Bookbuilding define a alocação de 1,8 milhão de títulos, com valor nominal unitário de R$ 1 mil. Bradesco BBI, Itaú BBA e Banco Nacional de Desenvolvimento Econômico e Social (BNDES) aparecem como coordenadores da oferta. As debêntures do Galeão não são conversíveis em ações e contam com garantia fidejussória adicional e incentivo fiscal previsto na Lei nº 12.431/2011.
A escritura consolidada no primeiro aditamento, de 13 de novembro, estabelece os seguintes prazos, contados da emissão em 15 de novembro de 2026:
| Série | Volume | Prazo | Vencimento |
|---|---|---|---|
| Primeira | R$ 1,494 bilhão | 49 meses | 15/12/2030 |
| Segunda | R$ 306 milhões | 50 meses | 15/01/2031 |
Os papéis terão atualização pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) e juros de 7,3471% ao ano. A referência a 48 meses na destinação dos recursos corresponde à janela de despesas anteriores elegíveis a reembolso, contada até o encerramento da oferta.
Essa distinção importa para avaliar as obrigações financeiras da concessionária com as debêntures do Galeão. O período de reembolso define quais gastos podem ser cobertos pela emissão, enquanto os vencimentos estabelecem o horizonte final de pagamento da dívida, observadas as condições contratuais.
Financiamento da aquisição e obras têm contas distintas
A venda assistida do Galeão ocorreu em 30 de março, com proposta vencedora de R$ 2,9 bilhões. Segundo o Ministério de Portos e Aeroportos (MPor), esse valor corresponde à aquisição da sociedade concessionária, sem representar um orçamento de obras ou melhorias no terminal.
A estrutura de pagamento e o desenvolvimento do aeroporto exigem, portanto, análises separadas. Os recursos das debêntures do Galeão têm destinação vinculada à contribuição inicial, enquanto intervenções físicas e novos empreendimentos possuem seus próprios compromissos de investimento.
O contrato repactuado também prevê contribuição variável equivalente a 20% da receita bruta anual da concessionária e de suas subsidiárias integrais. Esse compromisso liga parte da remuneração da União ao desempenho econômico da operação, com prazo contratual mantido até maio de 2039.
Na frente operacional, os planos apresentados ao MPor incluem articulação com companhias aéreas e a possibilidade de coordenar conexões com Congonhas. Essa agenda integra a estratégia de hub internacional do Galeão, acompanhada pelo Hub PPP, e depende do desenvolvimento da oferta de voos e da demanda.
Projetos comerciais dependem de análise regulatória
Em apresentação de outubro, a Aena estimou aproximadamente R$ 1 bilhão em investimentos de terceiros no sítio aeroportuário ao longo de três anos. A relação inclui hotel, centro de testes da BYD, hangar de manutenção da Gol e estruturas logísticas.
Para empreendimentos com contratos comerciais que ultrapassem o prazo restante da concessão, o MPor exige análise da Secretaria Nacional de Aviação Civil (SAC). A avaliação considera a viabilidade econômica e a compatibilidade com o contrato aeroportuário, etapa relevante para transformar os projetos anunciados em negócios contratados.
Na oferta das debêntures do Galeão, o cronograma publicado estimava liquidação em 17 de novembro. O documento estabelece até 180 dias, contados da divulgação do Anúncio de Início, para publicação do anúncio de encerramento, documento que consolida o resultado final da distribuição.