A água como ativo estratégico passou a ocupar mais espaço nas decisões de fundos de infraestrutura, investidores institucionais e empresas interessadas em contratos de longo prazo. O movimento não significa que a água esteja sendo transformada em uma mercadoria de livre apropriação. O capital está sendo direcionado principalmente para as estruturas necessárias à captação, ao tratamento, à distribuição, ao reúso e à preservação do recurso.
No Brasil, essa discussão encontra um mercado com demanda praticamente permanente, receitas tarifárias recorrentes e uma necessidade de investimento estimada em R$ 420 bilhões até 2033. Ao mesmo tempo, quase 40% da água produzida ainda se perde antes de chegar adequadamente ao consumidor.
É essa combinação entre escassez, déficit de infraestrutura e possibilidade de ganhos operacionais que explica por que a água como ativo estratégico entrou no radar de grandes investidores. Mas a oportunidade não é automática. Escassez, por si só, não gera retorno. Para atrair capital, um projeto precisa ter contrato, pagador, receita identificável, metas mensuráveis e uma distribuição de riscos capaz de sobreviver por duas ou três décadas.
Água como ativo estratégico não significa privatizar o recurso
A primeira distinção necessária é jurídica. A Lei nº 9.433/1997, que instituiu a Política Nacional de Recursos Hídricos, estabelece que a água é um bem de domínio público e um recurso natural limitado, dotado de valor econômico.
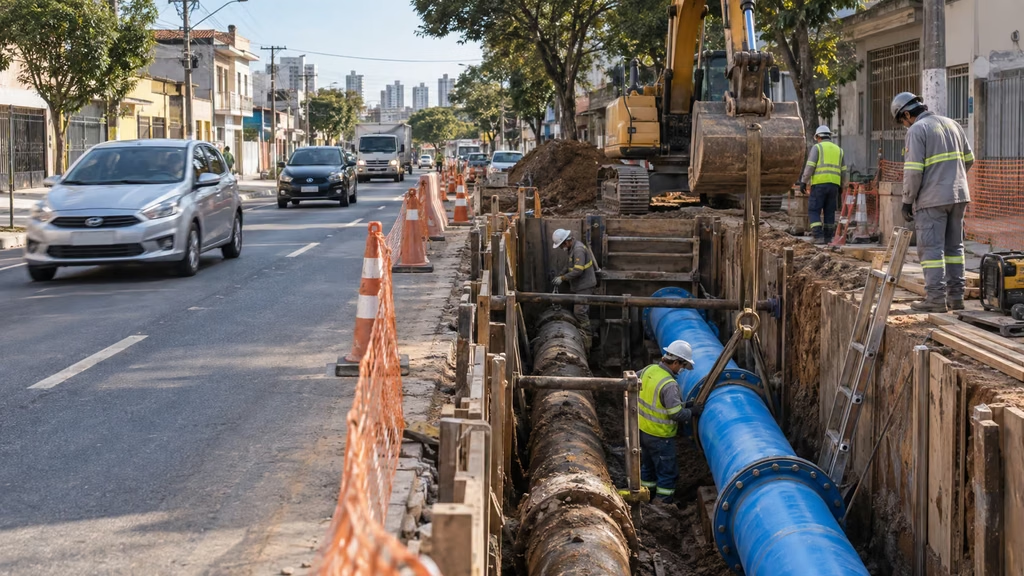
Portanto, quando o mercado trata a água como ativo estratégico, o investimento não confere ao financiador a propriedade sobre rios, aquíferos ou reservatórios. O ativo econômico é a infraestrutura utilizada para prestar um serviço: estações de tratamento, adutoras, redes de distribuição, sistemas de esgoto, equipamentos de medição, unidades de dessalinização, plantas de reúso e contratos de concessão.
Até mesmo a cobrança pelo uso de recursos hídricos possui natureza diferente da tarifa paga pelo consumidor à empresa de saneamento. Segundo a Agência Nacional de Águas e Saneamento Básico, a cobrança não é imposto nem tarifa de abastecimento. Ela funciona como instrumento de gestão, reconhece o valor econômico da água e ajuda a financiar ações nas respectivas bacias hidrográficas.
Essa separação é fundamental. Uma concessionária pode receber o direito de prestar os serviços de abastecimento e esgotamento durante determinado período, mas o recurso natural continua público. O contrato também permanece submetido a metas de universalização, padrões de qualidade, fiscalização regulatória e regras tarifárias.
Custo da insegurança hídrica pode chegar a 8% do PIB mundial
O interesse financeiro pelo setor também responde a uma mudança na percepção de risco. Segurança hídrica deixou de ser apenas uma agenda ambiental e passou a influenciar diretamente agricultura, indústria, energia, saúde, desenvolvimento urbano e valor de ativos imobiliários.
Relatório publicado em julho pela Organização para a Cooperação e Desenvolvimento Econômico estima que a insuficiência de investimentos em segurança hídrica poderá provocar perdas médias equivalentes a 8% do PIB mundial até 2050. Nos países de baixa renda, o impacto poderá alcançar entre 10% e 15%.
Secas prolongadas, enchentes, contaminação de mananciais e redes pouco resilientes afetam a produção econômica e elevam o custo de operação das cidades. Uma indústria sem garantia de abastecimento pode reduzir sua capacidade produtiva. Uma região exposta a enchentes pode perder investimentos. Um sistema com vazamentos elevados precisa captar, tratar e bombear um volume de água muito superior ao que efetivamente fatura.
A água como ativo estratégico surge nesse ambiente. Os investidores não estão apostando apenas no crescimento populacional. Eles estão avaliando quanto empresas e governos precisarão gastar para tornar os sistemas mais eficientes e resistentes às mudanças climáticas.
Brasil precisa mobilizar R$ 420 bilhões até 2033
O país possui uma demanda concreta de capital. Estimativa divulgada pela Confederação Nacional da Indústria indica que serão necessários R$ 420 bilhões para cumprir as metas nacionais de saneamento.
O Marco Legal prevê que, até 2033, 99% da população seja atendida com água potável e 90% tenha acesso à coleta e ao tratamento de esgoto. Essas metas estão detalhadas pela ANA, responsável pela elaboração das normas de referência para a regulação do setor.
Os dados mais recentes mostram a dimensão do caminho restante. O Relatório dos Serviços de Abastecimento de Água do SINISA 2025, com informações referentes a 2024, aponta que 84,1% da população brasileira era atendida por rede de abastecimento.
Nas áreas urbanas, o índice alcançava 92,3%. No meio rural, porém, apenas 22,9% da população tinha atendimento por redes. O contraste demonstra por que a universalização não será alcançada apenas com grandes concessões urbanas. Os projetos precisarão incorporar localidades menores, áreas rurais e regiões com baixa densidade populacional, justamente onde a receita tarifária tende a ser insuficiente para financiar os investimentos sem algum mecanismo de compensação.
Desde a atualização do Marco Legal, em 2020, foram realizados 64 leilões envolvendo 1.734 municípios e mais de R$ 370 bilhões em investimentos contratados, segundo a CNI. O volume mostra que a participação privada ganhou escala, mas investimento contratado não é o mesmo que obra concluída. O próximo teste será verificar se os cronogramas serão cumpridos e se os contratos conseguirão alcançar os territórios menos rentáveis.
Interesse dos investidores ainda precisa virar execução
Uma divisão aritmética simples dos R$ 420 bilhões pelos sete anos restantes até 2033 aponta uma necessidade próxima de R$ 60 bilhões por ano. Esse cálculo serve apenas para dimensionar o desafio, pois o valor estimado pela CNI inclui diferentes componentes e períodos de execução.
O BNDES trabalha com outra metodologia. O banco projeta uma média anual de R$ 42,4 bilhões em investimentos em saneamento entre 2025 e 2029 no cenário-base e de R$ 45,2 bilhões no cenário otimista. Entre 2020 e 2024, a média foi de R$ 23,7 bilhões.
As projeções mostram uma aceleração significativa, mas permanecem abaixo dos aproximadamente R$ 50 bilhões anuais apontados pelo próprio BNDES, com base em estimativa da Abdib, como necessários para a universalização.
A diferença entre essas referências não deve ser interpretada como uma medição definitiva do déficit anual. Ela demonstra, contudo, que o interesse pela água como ativo estratégico ainda precisa gerar uma carteira maior de projetos executáveis, com financiamento contratado, licenças, projetos de engenharia e capacidade regulatória.
Por que o saneamento interessa ao capital de longo prazo
Os contratos de saneamento apresentam características procuradas por fundos de infraestrutura e investidores institucionais. São projetos de longa duração, relacionados a um serviço essencial, com demanda relativamente previsível e receitas que podem ser reajustadas de acordo com regras contratuais.
O SINISA informa que a receita operacional direta obtida com usuários de água chegou a R$ 68,5 bilhões em 2024. A receita média foi de R$ 5,74 por metro cúbico. Isso não significa que todo o valor esteja disponível para remunerar investidores, pois a arrecadação também precisa cobrir energia, produtos químicos, pessoal, manutenção, tributos e outras despesas operacionais.
Ainda assim, o volume revela a existência de uma base recorrente de receitas. Em concessões bem estruturadas, essa previsibilidade pode sustentar financiamentos de longo prazo, emissões de debêntures e aportes de fundos de pensão, seguradoras e gestores de infraestrutura.
Um exemplo da entrada de capital institucional ocorreu quando o Canada Pension Plan Investment Board anunciou um aporte adicional de até R$ 2,2 bilhões em uma empresa brasileira de saneamento após a conquista de uma concessão. A operação ilustra como contratos de infraestrutura hídrica passaram a disputar recursos antes concentrados em rodovias, energia e telecomunicações.
Para o investidor, o valor não está apenas na tarifa. Ele está na capacidade de transformar obrigações contratuais em fluxo de caixa previsível durante 20, 30 ou 35 anos.
Água como ativo estratégico também depende da redução de perdas
A maior oportunidade de eficiência está dentro das redes existentes. O SINISA aponta que 39,5% de toda a água produzida no país é perdida durante a distribuição. Além disso, 39,1% do volume produzido não é faturado.
Parte dessas perdas é física, causada por vazamentos em tubulações, reservatórios, adutoras e ramais. Outra parte é comercial, provocada por falhas de medição, cadastros desatualizados, fraudes e ligações irregulares.
Reduzir perdas pode gerar resultado antes mesmo da expansão da captação. Quando uma concessionária consegue entregar mais água utilizando a mesma estrutura de produção, diminui despesas com energia, produtos químicos e bombeamento. Ao corrigir perdas comerciais, também amplia o faturamento sem elevar o consumo do recurso natural.
Por isso, a tese da água como ativo estratégico não está limitada à construção de novas estações. Ela inclui sensores, hidrômetros inteligentes, setorização de redes, controle de pressão, georreferenciamento, manutenção preditiva e sistemas capazes de localizar vazamentos em tempo real.
Os contratos precisam transformar esses recursos tecnológicos em metas verificáveis. Não basta prever a compra de equipamentos. A remuneração deve considerar a redução efetiva das perdas, a continuidade do abastecimento, a qualidade da água e o tempo de reparo das redes.
Reúso e dessalinização abrem novas frentes
O mercado também cresce fora das concessões tradicionais. Indústrias com consumo intensivo podem contratar sistemas privados de tratamento e reúso de efluentes. Regiões costeiras ou com baixa disponibilidade hídrica podem avaliar plantas de dessalinização. Grandes empreendimentos imobiliários, portos, polos industriais e centros de dados tendem a exigir fontes mais confiáveis de abastecimento.
Esses projetos possuem uma lógica diferente da tarifa residencial. Em muitos casos, a viabilidade depende de um contrato de compra de longo prazo firmado com um usuário industrial ou com uma companhia de saneamento. O preço precisa cobrir construção, energia, operação, substituição de equipamentos e tratamento dos resíduos gerados.
Na dessalinização, por exemplo, o custo da energia pode representar um dos principais riscos do contrato. No reúso, a demanda depende da distância entre a estação de tratamento e o consumidor. Um projeto tecnicamente possível pode se tornar economicamente inviável se exigir quilômetros de novas adutoras para atender poucos compradores.
A água como ativo estratégico amplia, portanto, as alternativas de investimento, mas cada projeto precisa demonstrar quem comprará o serviço, por quanto tempo e sob quais condições.
Nem todo projeto hídrico será financiável
A essencialidade da água não elimina os riscos. Contratos podem enfrentar atrasos de obras, dificuldades de licenciamento, contestação tarifária, inadimplência, mudanças regulatórias e problemas relacionados à qualidade dos dados utilizados na modelagem.
Também existe o risco de concentração. O capital naturalmente procura áreas urbanas densas, nas quais muitos usuários podem ser atendidos por cada quilômetro de rede. Municípios pequenos, comunidades isoladas e áreas rurais tendem a apresentar custos maiores por habitante.
É justamente nesses territórios que a estruturação pública se torna mais importante. Blocos regionais, subsídios cruzados, fundos garantidores, aportes públicos, financiamento subsidiado e metas graduais podem permitir que localidades menos rentáveis sejam incluídas em contratos maiores.
A tarifa social também não deve ser tratada como uma obrigação externa à modelagem. Se parte relevante da população não puder pagar pela conexão e pelo consumo, a receita projetada não será alcançada. A acessibilidade tarifária precisa integrar os estudos econômico-financeiros desde o início.
O mesmo vale para riscos climáticos. Uma concessão não pode projetar a disponibilidade futura de água apenas com base em séries históricas. Secas mais intensas, mudanças na vazão dos rios, enchentes e deterioração dos mananciais devem ser incorporadas à matriz de riscos e aos planos de investimento.
O retorno precisa estar vinculado ao serviço entregue
A entrada de investidores pode acelerar a universalização, mas a simples assinatura de um contrato não garante resultados. O valor público será produzido quando o investimento resultar em novas ligações, redução de perdas, tratamento de esgoto, continuidade do abastecimento e proteção ambiental.
Contratos de longo prazo precisam definir claramente os indicadores utilizados para medir essas entregas. Também devem estabelecer descontos, penalidades e mecanismos de intervenção quando o desempenho ficar abaixo do contratado.
Esse acompanhamento deverá ser realizado por agências reguladoras com autonomia, equipe técnica e acesso a informações auditáveis. Sem dados confiáveis, a administração pública não consegue comprovar o cumprimento das metas, e o investidor não consegue demonstrar a eficiência alcançada.
É nesse encontro entre infraestrutura, regulação e financiamento que a cobertura do Hub PPP se torna especialmente relevante. A discussão não deve se limitar a identificar quanto capital entrou no setor. É necessário acompanhar quais contratos transformaram recursos financeiros em cobertura, qualidade e segurança hídrica.
Água como ativo estratégico exige equilíbrio contratual
O setor hídrico reúne características capazes de atrair capital de longo prazo: demanda permanente, contratos extensos, receitas recorrentes e uma necessidade de investimento que não poderá ser atendida apenas pelos orçamentos públicos.
Mas o sucesso dessa agenda dependerá do equilíbrio. A remuneração dos investidores deve conviver com tarifas acessíveis, metas de universalização, proteção dos mananciais e prioridade para o consumo humano.
Tratar a água como ativo estratégico pode ajudar a mobilizar os bilhões necessários para modernizar a infraestrutura brasileira. O risco está em confundir o valor econômico do serviço com a apropriação do recurso natural ou concentrar investimentos apenas onde o retorno é mais fácil.
O verdadeiro ativo não é a escassez. É a capacidade de construir sistemas eficientes, resilientes e regulados, capazes de levar água segura à população e devolver o esgoto tratado ao meio ambiente.