A Ferrogrão entrou em uma nova etapa de sua longa estruturação. A diretoria da Agência Nacional de Transportes Terrestres aprovou, em 10 de setembro, a atualização dos estudos de viabilidade e dos documentos jurídicos da concessão da EF-170. O material será encaminhado ao Tribunal de Contas da União, que deverá retomar o exame do projeto antes da publicação do edital.
A mudança de maior impacto é a retirada de R$ 3,5 bilhões em recursos públicos que apareciam em uma versão anterior da modelagem. O aporte estava associado a investimentos cruzados provenientes das concessões da Rumo Malha Paulista, da MRS e da Vale. Os estudos encaminhados pela Infra S.A. em 2024 já haviam excluído essa fonte, e o Ministério dos Transportes consolidou o entendimento de que o empreendimento poderia preservar sua atratividade sem a transferência.
A decisão da ANTT representa um avanço administrativo, mas ainda não autoriza o leilão. O TCU analisará se as premissas econômicas, a matriz de riscos e as minutas de edital e contrato protegem o interesse público e oferecem condições realistas para a execução do projeto. O tribunal poderá concordar com a estrutura, formular determinações ou exigir novas correções.
Esse cuidado é proporcional à dimensão da Ferrogrão. O material mais recente da carteira ferroviária do Ministério dos Transportes, atualizado em julho, estima R$ 33,3 bilhões de investimentos e R$ 103,8 bilhões de custos operacionais durante uma concessão de 69 anos. A ferrovia teria capacidade potencial para transportar 66 milhões de toneladas por ano.
Ferrogrão deixa de contar com aporte de R$ 3,5 bilhões
A retirada dos R$ 3,5 bilhões modifica a estrutura financeira da Ferrogrão porque elimina uma fonte que reduziria a necessidade de capital privado durante a implantação. O custo da obra continua existindo e deverá ser coberto pela combinação entre recursos dos acionistas, financiamento de longo prazo e receitas futuras da concessão.
Na prática, a mudança aumenta a importância das premissas de demanda, tarifa, cronograma e custo de capital. Quanto maior o investimento inicial, mais sensível se torna o fluxo de caixa a atrasos no licenciamento, à elevação dos custos de construção e a uma entrada de cargas abaixo do volume projetado.
O governo sustenta que a Ferrogrão permanece atrativa. Essa afirmação será testada em três instâncias. A primeira é o controle do TCU sobre os estudos. A segunda é a avaliação de bancos, fundos e potenciais operadores durante as sondagens de mercado. A terceira é a própria concorrência no leilão, caso o projeto chegue à disputa.
A concessão da Ferrogrão pode demonstrar viabilidade na planilha e ainda enfrentar dificuldade para obter financiamento. Os credores costumam avaliar a capacidade de geração de caixa, as garantias disponíveis, a previsibilidade das licenças e a existência de contratos de transporte capazes de sustentar a dívida. Na Ferrogrão, esse exame será particularmente rigoroso porque praticamente toda a via terá de ser construída antes que a operação produza receitas em escala.
A supressão do aporte público também retira do projeto a dependência de uma fonte vinculada a outros contratos ferroviários. Isso simplifica uma discussão sobre disponibilidade, governança e destinação dos recursos. Em contrapartida, concentra no futuro concessionário a obrigação de organizar um volume maior de capital e assumir a curva de implantação de um empreendimento novo na Amazônia.
O modelo continua envolvendo responsabilidades públicas. A União conduz a outorga, a ANTT regula e fiscaliza o contrato, o TCU exerce o controle externo e os órgãos ambientais e intervenientes participam do licenciamento. A retirada dos R$ 3,5 bilhões se refere à estrutura de financiamento prevista anteriormente e não elimina a atuação estatal necessária para que a concessão seja preparada e acompanhada.
Projeto atualizado prevê concessão de 69 anos
A Ferrogrão foi concebida para ligar Sinop, no norte de Mato Grosso, aos terminais de Miritituba, distrito de Itaituba, no Pará. O trecho principal possui aproximadamente 933 quilômetros. A página do projeto mantida pela ANTT informa ainda dois ramais: Santarenzinho, com cerca de 32 quilômetros, e Itapacurá, com aproximadamente 11 quilômetros. Considerados os ramais, o sistema se aproxima de 976 quilômetros.
A bitola prevista é larga, de 1,60 metro, e o trem de referência apresentado pelo Ministério dos Transportes possui três locomotivas e 170 vagões. O corredor será voltado principalmente aos granéis agrícolas, com possibilidade de transportar fertilizantes e granéis líquidos no sentido inverso ou em fluxos complementares.
Os estudos também tratam o segmento de aproximadamente 140 quilômetros entre Sinop e Lucas do Rio Verde como investimento adicional, que poderá ser acionado pelo governo federal. Essa extensão aproximaria a linha de outra região relevante da produção mato-grossense, mas sua implantação dependerá das regras, dos gatilhos e das condições que forem definidos no contrato.
O prazo de 69 anos da Ferrogrão ajuda a distribuir a amortização de um investimento muito elevado. Ao mesmo tempo, exige uma matriz contratual capaz de funcionar em cenários que hoje não podem ser previstos com precisão. Em quase sete décadas, podem mudar o volume e a localização da produção agrícola, as rotas de exportação, a tecnologia dos trens, os padrões ambientais, a tributação e as condições do mercado financeiro.
O valor de R$ 103,8 bilhões de Opex divulgado pelo ministério também precisa ser lido nessa perspectiva. Ele representa despesas operacionais estimadas para todo o prazo e não um desembolso imediato. Ainda assim, mostra que a viabilidade da Ferrogrão depende tanto da construção dos trilhos quanto da eficiência acumulada durante a operação e a manutenção.
A taxa de desconto de referência apresentada no roadshow é de 13,74% ao ano. A diferença entre essa taxa, o custo efetivo de financiamento e o retorno exigido pelos investidores influenciará a disposição do mercado para assumir o projeto sem o aporte de R$ 3,5 bilhões. Mudanças nos juros, na percepção de risco ou no cronograma podem alterar de maneira relevante o valor econômico da concessão.
Demanda será determinante para financiar a Ferrogrão
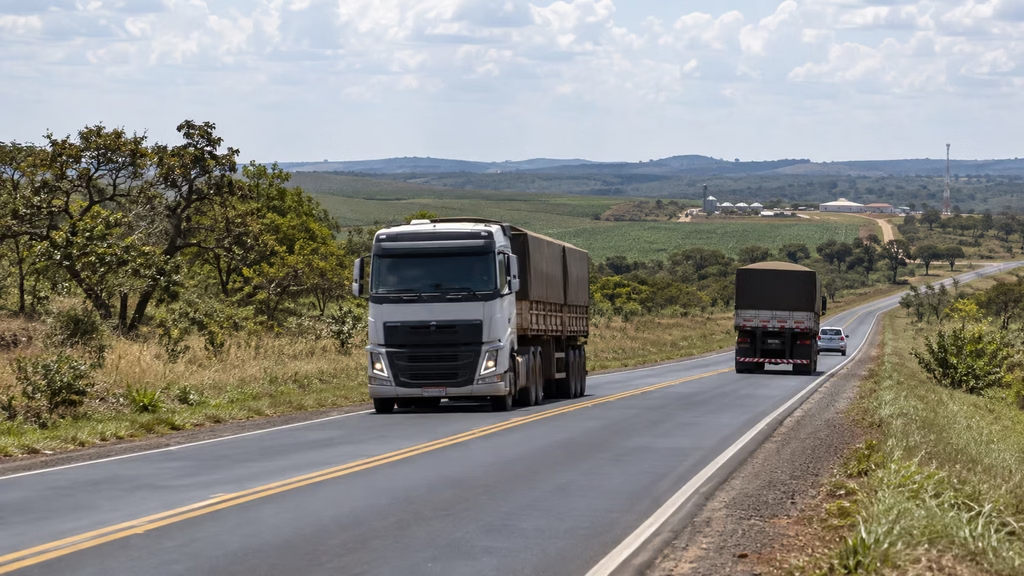
O objetivo logístico da Ferrogrão é oferecer uma saída ferroviária para a produção do Centro-Oeste em direção ao Arco Norte. Os grãos seriam levados até Miritituba e transferidos para barcaças que seguem pelo sistema fluvial até terminais exportadores. O corredor operaria em conjunto com a BR-163, que hoje concentra grande parte do transporte rodoviário entre Mato Grosso e o Pará.
A capacidade potencial de 66 milhões de toneladas anuais não deve ser confundida com carga garantida desde o início da concessão. A demanda crescerá conforme os trechos entrarem em operação, os terminais forem preparados e os embarcadores migrarem seus contratos. A ocupação efetiva dependerá do preço cobrado, do tempo de viagem, da confiabilidade do serviço e da competitividade das rotas alternativas.
Esse ponto ganha peso na Ferrogrão com a retirada do aporte público. Um projeto financiado majoritariamente com capital privado precisa demonstrar que haverá receita suficiente para pagar operação, manutenção, impostos, investimentos recorrentes e serviço da dívida. Contratos de longo prazo com produtores, tradings e operadores logísticos podem reduzir a incerteza, mas também exigem regras que preservem o acesso de diferentes usuários à ferrovia.
A modelagem revisada da Ferrogrão tornou mais claro o tratamento do risco provocado pela implantação de novas rotas concorrentes. A possibilidade de reequilíbrio econômico-financeiro foi mantida, desde que a concessionária comprove tecnicamente a entrada da rota e a migração de cargas.
Essa comprovação será um dos pontos mais delicados do contrato. A competição faz parte do negócio ferroviário e não deve produzir compensação automática. Um pedido de reequilíbrio precisará demonstrar relação direta entre uma decisão coberta pela matriz de riscos e a perda de demanda, separando esse efeito de variações normais da safra, do comércio internacional, dos fretes e da eficiência do próprio operador.
Ao longo do prazo da Ferrogrão, outros corredores poderão ser ampliados ou construídos. A Ferrovia Norte-Sul, a Fico, a Fiol, as rodovias e os portos do Sul e do Sudeste continuarão disputando cargas. A redação contratual precisará definir quando essa concorrência representa risco empresarial e em quais situações uma intervenção pública superveniente justificaria recomposição.
Material rodante sai do grupo de bens reversíveis
Outra mudança relevante envolve locomotivas e vagões. A nova modelagem retira o material rodante do conjunto de bens reversíveis, aqueles que retornam ao poder público ao término da concessão. A concessionária poderá organizar a frota por arrendamento ou cessão de uso com terceiros.
O contrato deverá exigir a aquisição direta apenas de uma frota mínima destinada à manutenção, equivalente a cerca de 2% do total. Mesmo esses ativos não serão classificados como reversíveis.
Na Ferrogrão, a solução reduz a necessidade de imobilizar capital em equipamentos que podem ser obtidos de empresas especializadas. Também permite substituir locomotivas e vagões ao longo do tempo sem carregar até o fim do contrato uma frota definida no início da concessão. Essa flexibilidade está alinhada à Lei das Ferrovias, que reorganizou o setor e ampliou as possibilidades de operação e compartilhamento.
O ganho financeiro vem acompanhado de obrigações que precisarão ser bem detalhadas. O concessionário deverá comprovar que possui material rodante suficiente para cumprir capacidade, regularidade e segurança. Em situações de intervenção, caducidade ou encerramento do contrato, o poder concedente também precisará ter instrumentos para assegurar a continuidade da operação, mesmo sem receber automaticamente a frota utilizada.
Para os financiadores, contratos de arrendamento de longo prazo podem reduzir o investimento inicial, mas criam compromissos operacionais relevantes. Prazos, garantias, reajustes, disponibilidade das locomotivas e possibilidade de substituição deverão ser compatíveis com o contrato da concessão.
Compartilhamento definirá o nível de concorrência
A atualização também alcançou as regras de compartilhamento da infraestrutura. A questão é central porque a empresa que administra os trilhos pode operar seus próprios trens e, simultaneamente, receber solicitações de outros transportadores ou usuários.
A Lei das Ferrovias determina que, nas concessões em regime público, o compartilhamento observe a capacidade definida no instrumento de outorga. Também prevê que a concessionária permita acesso à malha mediante remuneração e dentro das condições contratuais, com fiscalização da agência reguladora.
Na Ferrogrão, as regras precisarão indicar como a capacidade será reservada, como os pedidos de acesso serão processados e quais tarifas ou critérios orientarão o uso por terceiros. Também será necessário evitar que contratos celebrados com empresas ligadas ao operador ocupem a maior parte da capacidade e reduzam, na prática, o espaço disponível para concorrentes.
O desenho da Ferrogrão interessa diretamente aos produtores e às tradings. Uma ferrovia com um único operador pode gerar eficiência operacional, mas a competição pelo acesso ajuda a limitar discriminações e permite que mais embarcadores utilizem o corredor. O desafio da ANTT será equilibrar o direito de quem financia a implantação com a obrigação de oferecer um serviço público eficiente e aberto nas condições do contrato.
Receitas acessórias também foram revistas. Embora não substituam a receita principal de transporte, atividades complementares podem contribuir para o fluxo de caixa ao longo de 69 anos. O edital deverá definir quais receitas serão livres, quais serão compartilhadas com o poder concedente e como seus ganhos poderão beneficiar a concessão.
Decisão do STF resolveu uma disputa, mas não o licenciamento
A Ferrogrão permaneceu durante anos condicionada à controvérsia sobre a alteração dos limites do Parque Nacional do Jamanxim. A Lei nº 13.452/2017 retirou aproximadamente 862 hectares da unidade de conservação e criou a Área de Proteção Ambiental Rio Branco.
A constitucionalidade da norma foi questionada no Supremo Tribunal Federal por meio da ADI 6.553. Em maio de 2026, o tribunal concluiu o julgamento e manteve a lei, permitindo a continuidade da estruturação. Essa decisão removeu a controvérsia jurídica específica sobre a alteração dos limites do parque.
No caso da Ferrogrão, o julgamento não funciona como licença ambiental para a construção. Estudos de impacto, análise de alternativas, medidas de prevenção e compensação, autorizações dos órgãos competentes e participação das comunidades potencialmente afetadas continuam integrando o caminho necessário para implantar a ferrovia.
Esse ponto é especialmente sensível porque o projeto atravessa uma região de elevada relevância ambiental e social. A avaliação não pode se limitar à faixa física ocupada pelos trilhos. Precisa considerar acessos de obra, canteiros, pontes, pátios, pressão sobre o território, efeitos cumulativos com a BR-163 e consequências sobre comunidades na área de influência.
A ANTT realizou seis sessões presenciais de audiência pública entre 2017 e 2019, em Cuiabá, Belém, Sinop, Brasília, Itaituba e Novo Progresso. Segundo a agência, os relatórios finais reuniram mais de 900 páginas de contribuições. Como a modelagem passou por alterações jurídicas, econômicas e operacionais posteriores, o TCU deverá avaliar se a participação realizada continua suficiente ou se algum componente exige complementação antes do edital.
TCU avaliará se a modelagem sustenta o leilão
A aprovação ocorrida na 1.041ª Reunião de Diretoria da ANTT encerra uma etapa interna da agência. O processo chega ao TCU com estudos atualizados após a edição do Marco Legal das Ferrovias, a atuação do grupo de trabalho criado pelo Ministério dos Transportes e a decisão do STF.
No controle prévio da Ferrogrão, o tribunal deverá confrontar a demanda projetada com a capacidade portuária e logística do corredor, verificar a consistência do Capex e do Opex e analisar a distribuição dos riscos de construção, licenciamento, demanda, concorrência e financiamento. Também deverá examinar os mecanismos de reequilíbrio e de solução consensual de conflitos incorporados às minutas.
A governança contratual será decisiva. Em um contrato de 69 anos, divergências não podem depender apenas de longas disputas administrativas ou judiciais. Comissões técnicas, procedimentos de negociação, decisões regulatórias fundamentadas e arbitragem, quando cabível, ajudam a impedir que um conflito paralise investimentos essenciais.
O exame deverá esclarecer ainda como a retirada dos R$ 3,5 bilhões se reflete na tarifa, na outorga e nas garantias. O dado mais relevante não será apenas a ausência do aporte, mas a coerência entre todas as variáveis que passaram a sustentar o projeto sem ele.
Depois da análise do TCU, os documentos poderão retornar para ajustes na ANTT e no Ministério dos Transportes. Somente após essa fase o governo poderá aprovar a versão definitiva, publicar o edital e marcar o leilão. A assinatura do contrato ainda será seguida por licenciamento, estruturação financeira, projetos executivos e obras.
Para o Hub PPP, a Ferrogrão representa um teste importante para a nova política de concessões ferroviárias. O projeto combina um investimento greenfield de grande escala, prazo excepcionalmente longo, demanda concentrada no agronegócio e elevada complexidade ambiental.
A retirada do aporte público reduz a participação financeira direta prevista na modelagem e coloca a viabilidade privada sob maior escrutínio. O avanço real será medido quando o TCU verificar se as receitas, os riscos e as obrigações formam um contrato financiável e defensável perante a sociedade. Até lá, a Ferrogrão concluiu uma etapa do processo de concessão, mas ainda permanece distante do início das obras.