

A Advocacia-Geral da União (AGU) prepara diretrizes para orientar a análise dos pedidos de reequilíbrio econômico-financeiro de concessões e parcerias público-privadas afetadas pela reforma tributária. O trabalho deverá estabelecer parâmetros comuns para a interpretação das novas regras, a documentação exigida das empresas e a mensuração dos efeitos da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
As orientações não representarão uma revisão conjunta ou automática dos contratos. Cada agência reguladora, ministério ou órgão responsável continuará competente para examinar os dados, calcular os valores e decidir se existe desequilíbrio em uma concessão ou PPP. A AGU pretende uniformizar questões jurídicas e metodológicas que poderão aparecer simultaneamente em diferentes setores da infraestrutura.
O grupo de trabalho foi criado em 18 de agosto de 2026 e iniciou sua atuação formal em setembro, após a designação dos integrantes. O prazo previsto é de 180 dias. Ao final, a AGU poderá consolidar as conclusões em parecer, manual, orientação normativa ou outro instrumento ainda a ser definido.
A iniciativa ocorre durante a transição da reforma tributária. O ano de 2026 funciona como etapa de teste do novo sistema, enquanto a entrada da CBS em 2027 deverá produzir a primeira alteração mais ampla na tributação federal incidente sobre as concessionárias. A implantação do IBS e a retirada progressiva dos tributos substituídos continuarão até 2033.
Reforma tributária terá diretrizes comuns para os contratos
O objetivo do grupo é reduzir divergências na interpretação dos efeitos da reforma tributária sobre contratos de longo prazo. Concessões rodoviárias, aeroportuárias, ferroviárias, portuárias, de energia, saneamento e mobilidade possuem estruturas diferentes de receitas, custos, investimentos, tarifas, contraprestações e incentivos fiscais. Apesar dessas diferenças, todas poderão enfrentar questões comuns durante a substituição dos tributos atuais.
A coordenação caberá ao procurador federal Milton Carvalho Gomes. O grupo deverá articular a Consultoria-Geral da União, a Procuradoria-Geral Federal e a Procuradoria-Geral da Fazenda Nacional, além de dialogar com Receita Federal, órgãos de controle, agências, ministérios e representantes do mercado.
A criação do grupo ocorreu após demanda da Secretaria Especial do Programa de Parcerias de Investimentos, vinculada à Casa Civil. O ponto apresentado foi a possibilidade de diferentes órgãos receberem pedidos sobre a reforma tributária sem uma referência comum para separar alterações fiscais, variações ordinárias dos contratos e outros eventos econômicos.
As diretrizes deverão servir diretamente à atuação dos órgãos federais assessorados pela AGU. Estados, municípios e entidades reguladoras subnacionais possuem competências próprias, mas poderão utilizar o material como referência. O grupo prevê diálogo com essas instituições, especialmente em setores nos quais a regulação está distribuída entre diferentes níveis de governo.
Grupo organizou trabalho em quatro blocos
O programa foi dividido em 12 eixos reunidos em quatro blocos. O primeiro trata do enquadramento jurídico e institucional, incluindo o regime aplicável e a delimitação dos contratos alcançados. O segundo examina a dinâmica tributária, contábil e empresarial, com atenção aos efeitos produzidos dentro da empresa e de cada projeto.
O terceiro bloco aborda impacto econômico, evidências e mensuração. Essa etapa deverá discutir quais documentos serão aceitos, como será construída a situação de referência e de que forma o cálculo isolará o efeito da reforma tributária. O quarto bloco trata da resposta contratual, da governança dos processos e da prevenção de controvérsias.
Um guia com 64 questões foi elaborado para orientar as consultas. A primeira etapa deverá mapear modelos contratuais, matrizes de riscos e cláusulas de equilíbrio. Depois, o grupo analisará as normas da reforma tributária, começando pelos efeitos da substituição de PIS e Cofins pela CBS em 2027.
Na fase de interlocução, estão previstas reuniões com agentes públicos e privados. O grupo deverá reunir informações sobre a estrutura tributária das concessões, os dados disponíveis nos sistemas das empresas, os critérios já empregados pelas agências e as dificuldades para atribuir créditos e débitos fiscais a um contrato específico.
Lei exige comprovação do impacto da reforma tributária
A Lei Complementar nº 214/2025 dedicou os artigos 373 a 377 ao reequilíbrio de contratos administrativos. As regras alcançam contratos vigentes quando a lei entrou em vigor, celebrados pela administração direta ou indireta da União, dos estados, do Distrito Federal e dos municípios, incluindo concessões públicas.
O regime também pode alcançar contratos assinados posteriormente quando a proposta tiver sido apresentada antes da entrada em vigor da lei. Contratos privados não estão incluídos nesse procedimento e permanecem sujeitos à legislação correspondente.
O artigo 374 determina que os contratos sejam ajustados quando a instituição do IBS e da CBS alterar a carga tributária efetivamente suportada pela contratada e provocar desequilíbrio comprovado. A redação não reconhece um direito automático à recomposição pelo simples início da reforma tributária ou pela diferença entre as alíquotas nominais dos antigos e dos novos tributos.
O cálculo deverá considerar os efeitos da não cumulatividade, os créditos das aquisições, a base de cálculo, o possível repasse do encargo a terceiros, as alterações da transição e os incentivos relacionados aos tributos extintos. A análise da reforma tributária deverá demonstrar o efeito líquido sobre a economia do contrato.
A lei também estabelece que o regime específico da reforma tributária se aplica mesmo quando a matriz de riscos tenha atribuído à contratada os efeitos de mudanças tributárias supervenientes. Caberá às diretrizes esclarecer como essa regra será interpretada em conjunto com as cláusulas, a legislação setorial e as condições de cada contratação.
Reequilíbrio poderá ocorrer nos dois sentidos
O reequilíbrio econômico-financeiro não funciona apenas a favor da concessionária. Caso a reforma tributária reduza a carga efetiva da contratada, o artigo 375 determina que a administração realize a revisão de ofício, assegurando à empresa o direito de se manifestar.
Quando houver aumento comprovado da carga efetiva, a concessionária poderá apresentar pedido de recomposição. Nos dois casos, o objetivo jurídico é restabelecer a relação econômica que sustentou a proposta e o contrato, sem produzir ganho indevido para qualquer das partes.
O reequilíbrio é diferente do reajuste periódico, que normalmente aplica um índice contratual para preservar valores diante da inflação. A recomposição examina um evento específico que alterou a equação considerada na contratação.
A Lei nº 8.987/1995, que disciplina as concessões, já estabelece que a criação, alteração ou extinção de tributos ou encargos legais após a apresentação da proposta deve levar à revisão tarifária, para mais ou para menos, quando o impacto for comprovado. A Lei Complementar nº 214 detalhou um procedimento voltado especificamente à transição da reforma tributária.
Pedido deverá apresentar cálculo e documentos
O artigo 376 prevê um procedimento administrativo específico e exclusivo. A contratada poderá apresentar pedidos a cada alteração tributária que provoque desequilíbrio comprovado ou formular uma solicitação que abranja as mudanças previstas para todo o período de transição. O requerimento precisa ser apresentado durante a vigência do contrato e antes de eventual prorrogação.
O processo deverá tramitar de forma prioritária. A empresa terá de fornecer cálculos e elementos capazes de demonstrar o impacto efetivo da reforma tributária. As entidades responsáveis por decidir os pedidos poderão regulamentar a forma de apresentação e recomendar metodologias, mas a ausência de regulamentação não impede a concessionária de protocolar a solicitação.
Poderão ser exigidos demonstrativos financeiros, registros contábeis, notas fiscais, contratos com fornecedores, memórias de cálculo e informações sobre créditos, receitas, custos e investimentos. A lista dependerá das regras do órgão responsável.
A comprovação precisará separar os efeitos da reforma tributária de inflação, demanda, eficiência operacional, financiamento, câmbio e outros eventos. Uma alteração no resultado da concessionária não demonstra, isoladamente, que a causa foi o IBS ou a CBS.
Uma empresa pode controlar mais de uma concessão e realizar aquisições centralizadas. O cálculo da reforma tributária deverá indicar qual parcela dos créditos, débitos e despesas pertence ao contrato analisado.
Prazo legal é de até 90 dias, com possibilidade de prorrogação
A Lei Complementar nº 214 estabelece prazo de 90 dias para a decisão definitiva, contado do protocolo. O período poderá ser prorrogado uma vez, por mais 90 dias, quando for necessária instrução probatória suplementar. A contagem fica suspensa enquanto a concessionária não atender a uma requisição de informações.
A norma também permite reequilíbrio provisório quando a contratada demonstrar impacto financeiro relevante na execução. A adoção da medida depende da decisão da administração e da regulamentação aplicável. Depois do cálculo definitivo, a compensação provisória deverá ser revista.
Se o valor antecipado tiver sido superior ou inferior ao resultado final, a decisão precisará definir como ocorrerá a cobrança ou a devolução da diferença. O mecanismo busca permitir uma resposta antes da conclusão integral do processo, mas não transforma a estimativa inicial em valor definitivo.
As diretrizes da AGU poderão detalhar documentos mínimos, padrões de cálculo e critérios para avaliar a relevância do impacto. Não caberá ao grupo, porém, conceder a medida provisória nem determinar o valor da recomposição em um contrato individual.
Tarifa e contraprestação estão entre as alternativas
A legislação permite diferentes instrumentos para restaurar o equilíbrio. O ajuste pode ocorrer pela revisão de valores contratados, por compensação financeira, mudança tarifária, aporte de recursos, contraprestação pecuniária, renegociação de prazos e condições de entrega ou alteração de valores devidos à administração, incluindo direitos de outorga.
Também é possível transferir custos ou encargos originalmente atribuídos a uma das partes ou adotar outra solução aceita pela administração e pela concessionária, desde que seja observada a legislação do setor. A lei estabelece preferência pela alteração da remuneração ou pelo ajuste tarifário. Formas alternativas dependem da concordância da contratada e das condições do contrato.
Em uma concessão rodoviária, a solução poderá envolver tarifas, outorga ou investimentos. Em uma PPP administrativa de hospital, escola ou iluminação pública, o efeito da reforma tributária poderá ser tratado na contraprestação paga pelo poder público.
A escolha dependerá do impacto comprovado, do prazo restante, do fluxo de caixa e das regras contratuais. O mecanismo deverá restaurar a equação econômico-financeira nos termos da decisão administrativa.
Setores podem registrar efeitos diferentes
Os impactos da reforma tributária dependerão da composição de custos e receitas de cada projeto. Concessões com grande aquisição de equipamentos, materiais e serviços tributados poderão aproveitar créditos de IBS e CBS em proporção diferente de PPPs intensivas em mão de obra.
Projetos em obras apresentam perfil distinto daqueles em operação. Na implantação, as aquisições podem gerar créditos e alterar o caixa. Na fase operacional, receitas, tarifas, contraprestações e despesas continuadas ganham maior participação no efeito da reforma tributária.
Contratos estruturados com incentivos associados a PIS, Cofins, ICMS ou ISS poderão ter resultados diferentes daqueles sem regimes favorecidos. Esses benefícios deverão integrar o cálculo da carga efetiva na reforma tributária.
O Hub PPP já mostrou que o TCU acompanha a preparação dos órgãos federais para a reforma tributária e a incorporação do IBS e da CBS aos novos projetos. A fiscalização do Tribunal e o trabalho da AGU possuem funções distintas: o TCU exerce controle externo, enquanto a advocacia pública orienta juridicamente a administração federal.
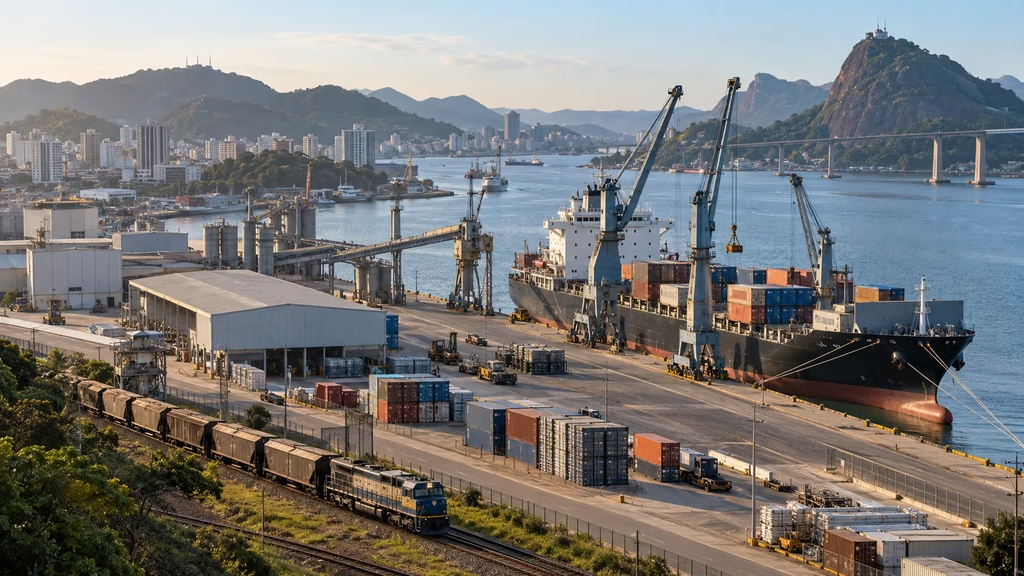
As concessões aeroportuárias estão entre os contratos que deverão avaliar custos, créditos, receitas e outorgas durante a transição. O mesmo procedimento poderá alcançar rodovias, ferrovias, portos, energia, saneamento e outras áreas, respeitando as particularidades regulatórias.
Saneamento exigirá diálogo com reguladores locais
O saneamento representa um dos pontos de atenção porque a Agência Nacional de Águas e Saneamento Básico estabelece normas de referência, mas a regulação e as decisões contratuais são realizadas por entidades estaduais, municipais, distritais ou intermunicipais.
O grupo pretende dialogar com a ANA e com reguladores subnacionais para discutir referências que possam reduzir interpretações incompatíveis. Eventual orientação da AGU não retira a competência das agências locais nem decide o reequilíbrio das concessões de água e esgoto.
A aplicação deverá considerar concessões plenas, PPPs de esgotamento, contratos de programa e estruturas regionalizadas. Receitas, custos, tributos e créditos precisarão acompanhar o perímetro de cada contrato.
Estados e municípios poderão editar procedimentos próprios. A Lei Complementar nº 214 permite regulamentar a apresentação e recomendar metodologias, preservando o direito de solicitação antes dessas regras.
Novos editais devem incorporar a reforma tributária
O trabalho não se limita aos contratos vigentes. Projetos ainda em estruturação precisam incorporar a reforma tributária às premissas econômico-financeiras, às minutas, aos fluxos de caixa e às matrizes de riscos. Quanto mais avançada estiver a transição, maior será a disponibilidade de informações para estimar os efeitos do IBS e da CBS antes da licitação.
Nos contratos protegidos pelo regime dos artigos 373 a 377, o marco legal considera a data de entrada em vigor da Lei Complementar nº 214 e, em determinadas situações, a data de apresentação da proposta. Nos projetos novos, a legislação tributária já conhecida deverá ser considerada pelos governos e pelos participantes do leilão.
Isso não elimina mudanças posteriores em alíquotas, regulamentações ou regimes setoriais. Os editais deverão definir como fatos novos da reforma tributária serão tratados e quais riscos caberão a cada parte.
A Receita Federal informa que 2026 é o ano de teste da CBS e do IBS. Em 2027, a CBS substitui PIS e Cofins, enquanto a transição do ICMS e do ISS para o IBS ocorrerá gradualmente até a vigência integral do novo modelo em 2033.
Relatório deverá orientar as próximas análises
Nos próximos meses, o grupo de trabalho deverá concluir o diagnóstico dos contratos, realizar reuniões e consolidar as controvérsias identificadas. Entre os pontos esperados estão a definição da base de comparação, o tratamento dos créditos, a documentação necessária, a separação dos efeitos por projeto e a relação entre a lei e as matrizes de riscos.
O relatório não produzirá, por si só, aumento de tarifa, alteração de contraprestação ou pagamento às concessionárias. Esses efeitos dependerão de processos próprios, instruídos com dados e decididos pela autoridade responsável por cada contrato.
A reforma tributária também poderá gerar revisões favoráveis ao poder público e aos usuários quando reduzir a carga efetiva. Nesses casos, a administração deverá iniciar o procedimento de ofício, permitir a manifestação da contratada e definir o instrumento de ajuste.
O resultado do grupo deverá oferecer uma referência para o início da CBS em 2027 e para as etapas seguintes da transição. A aplicação prática continuará sendo individual, porque o efeito da reforma tributária será determinado pela estrutura financeira, tributária e operacional de cada concessão ou PPP.

Uma resposta